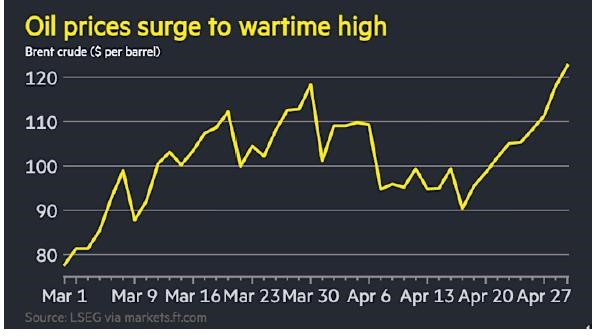
Os preços do petróleo recuaram um pouco, mas permaneceram bem acima de US$ 100 por barril à medida que a guerra entrou em seu terceiro mês. O Estreito de Ormuz continua bloqueado, com praticamente todo o transporte marítimo incapaz de atravessá-lo.
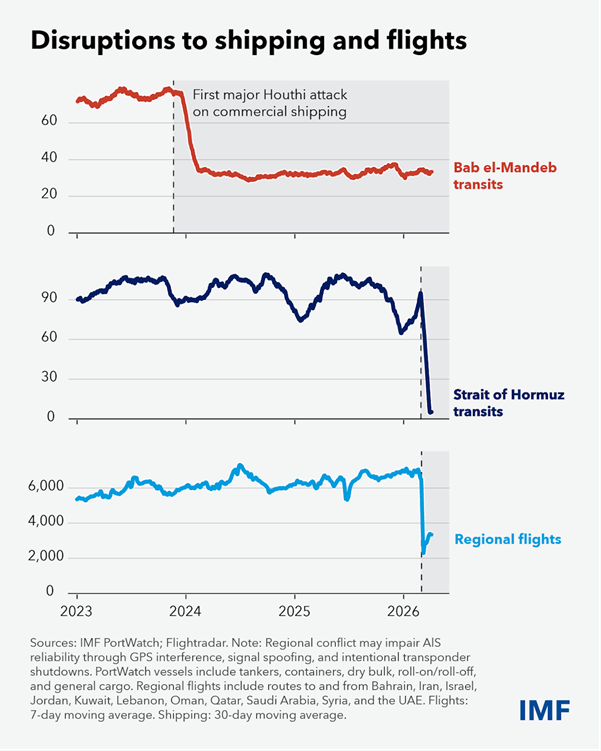
A questão central agora para a economia mundial é a inevitável escassez global de commodities essenciais — não apenas petróleo, mas também derivados como combustível de aviação, além de uma ampla gama de matérias-primas necessárias para sustentar a produção agrícola e industrial ao longo deste ano. Dados dos estoques de petróleo dos EUA já mostram quedas acentuadas nas reservas de petróleo bruto e combustíveis.
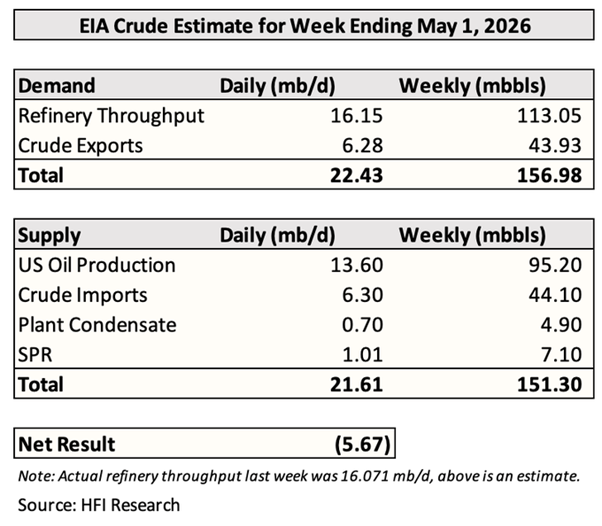
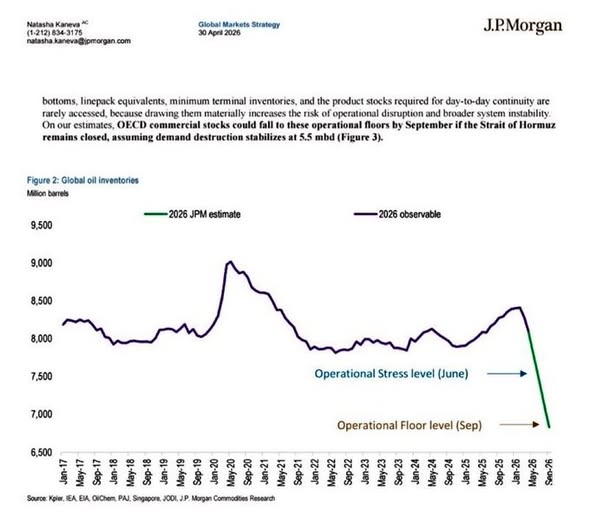
Economistas do JPMorgan estimam que os estoques globais de petróleo atingirão o chamado “nível operacional mínimo” (Operational Floor) até setembro. Esse “nível operacional mínimo” é o mínimo necessário para manter o funcionamento da produção global de petróleo. Abaixo dele, os oleodutos perdem pressão, os terminais são fechados e as refinarias deixam de operar.
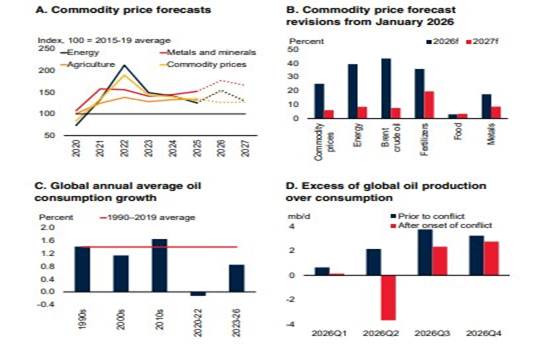
O Banco Mundial divulgou seu mais recente relatório Commodities Outlook, que traz um cenário alarmante para a economia global, especialmente para os países mais pobres e suas populações. Os preços da energia devem subir 24% neste ano, atingindo o nível mais alto desde a invasão da Ucrânia pela Rússia em 2022. No geral, projeta-se que os preços das commodities aumentem 16% em 2026, impulsionados pela disparada nos preços de energia e fertilizantes, além de níveis recordes para diversos metais essenciais.
Ataques à infraestrutura energética e as interrupções no transporte marítimo no Estreito de Ormuz, que responde por cerca de 35% do comércio global de petróleo bruto transportado por via marítima, desencadearam o maior choque de oferta de petróleo já registrado, com uma redução inicial de cerca de 10 milhões de barris por dia na oferta global. Mesmo após recuarem em relação ao pico recente, os preços do petróleo Brent permanecem mais de 50% acima, em meados de abril, do que estavam no início do ano. O petróleo Brent deve ter um preço médio de US$ 86 por barril em 2026, um aumento significativo em relação aos US$ 69 por barril em 2025 (e essa projeção foi feita antes da mais recente alta no preço do petróleo bruto e pressupõe que as interrupções mais agudas terminem em maio e que o transporte pelo Estreito de Ormuz retorne gradualmente aos níveis pré-guerra até o final de 2026).
Indermit Gill, economista-chefe do Grupo Banco Mundial, concluiu: “a guerra está atingindo a economia global em ondas cumulativas: primeiro por meio de preços mais altos de energia, depois preços mais altos de alimentos e, finalmente, maior inflação, o que elevará as taxas de juros e tornará a dívida ainda mais cara”. Ele foi além: “as pessoas mais pobres, que destinam a maior parcela de sua renda a alimentos e combustíveis, serão as mais atingidas, assim como as economias em desenvolvimento que já lutam com pesados níveis de endividamento. Tudo isso é um lembrete de uma verdade dura: a guerra é o desenvolvimento ao contrário.”
O aumento dos preços das commodities causado por esses choques elevará a inflação e destruirá o crescimento econômico em todo o mundo. Nas economias em desenvolvimento, a inflação agora deve atingir, em média, 5,1% em 2026 segundo o cenário-base do Banco Mundial — um ponto percentual acima do esperado antes da guerra e um aumento em relação aos 4,7% do ano passado. O crescimento nessas economias também deve se deteriorar, à medida que os preços mais altos de bens essenciais pressionam a renda e as exportações do Oriente Médio enfrentam fortes restrições. Espera-se que as economias em desenvolvimento cresçam 3,6% em 2026, uma revisão para baixo de 0,4 ponto percentual desde janeiro. As economias diretamente afetadas pelo conflito serão as mais prejudicadas, e 70% dos países importadores de commodities e mais de 60% dos exportadores de commodities em todo o mundo deverão apresentar crescimento mais fraco.
De forma crítica, esses efeitos se espalham para outros mercados importantes de commodities, com um impacto cerca de 50% maior do que em condições normais de mercado. Segundo o Banco Mundial, um aumento de 10% no preço do petróleo provocado por um choque geopolítico de oferta leva a aumentos nos preços do gás natural, que chegam a cerca de 7%, e dos fertilizantes, que ultrapassam 5%.
Isso se refletirá nos preços nas lojas e nas contas das famílias ao redor do mundo. O choque nos fertilizantes já está em curso. A queda na produtividade das colheitas virá no outono. Se os preços dos fertilizantes subirem de aproximadamente US$ 300–350 por tonelada para cerca de US$ 900–1.000 e permanecerem elevados, os preços globais dos alimentos podem aumentar entre 60% e 100%, empurrando até 100 milhões de pessoas adicionais para a subnutrição — um impacto muito maior do que o causado apenas por interrupções no comércio de grãos.
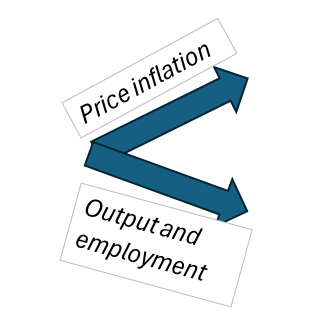
Como venho argumentando em textos anteriores, a estagflação (ou seja, desaceleração do crescimento real do PIB combinada com aumento da inflação) já vinha se configurando muito antes de eclodir o conflito com o Irã. A guerra apenas acelerou esse processo — as principais economias são como uma tesoura: a lâmina inferior (o crescimento) cai cada vez mais, enquanto a lâmina superior (os preços) sobe mais rapidamente — ampliando o intervalo entre ambas.
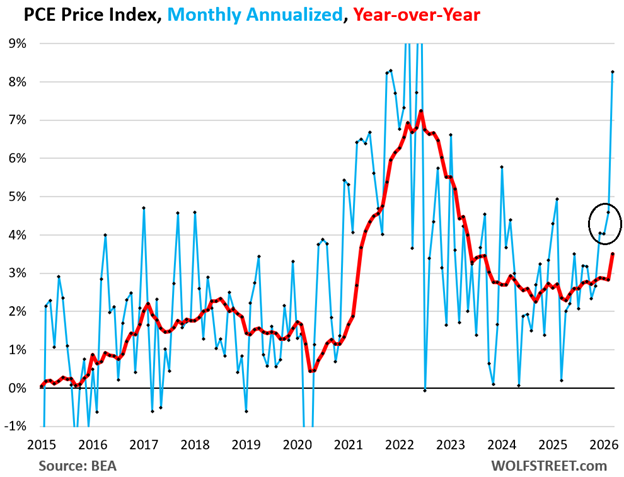
A inflação ao consumidor nos EUA (índice PCE) atingiu 3,6% em termos anuais em abril. A inflação medida pelo PCE vem subindo de forma contínua nos últimos dez meses, e o aumento nos preços da energia agora deve intensificar esse movimento nos próximos meses. Assim, até mesmo os Estados Unidos enfrentam um cenário de estagflação.
As contínuas investidas tarifárias de Trump apenas aumentam a pressão inflacionária. O relatório do Federal Reserve dos EUA estima que as tarifas tiveram uma “quase completa transmissão para os preços ao consumidor, contribuindo com cerca de 0,8 ponto percentual para a inflação núcleo medida pelo PCE e explicando o excesso de inflação nos bens essenciais”.
Diante desse ambiente econômico estagflacionário, intensificado pela guerra com o Irã e pela alta nos preços de energia e commodities, os bancos centrais enfrentam um dilema: elevar ou reduzir as taxas de juros? Até agora, optaram por não fazer nem uma coisa nem outra.
Na semana passada, o Federal Reserve manteve sua taxa básica de juros (federal funds rate) inalterada na faixa-alvo de 3,5%–3,75% pela terceira reunião consecutiva. No entanto, a decisão não foi unânime: o governador Miran (indicado de Trump no conselho) votou pela redução dos juros em 25 pontos-base, e outros três membros se opuseram à linguagem do comunicado que sugeria que o banco central eventualmente retomaria os cortes de juros. A votação de 8 a 4 marcou a primeira vez desde outubro de 1992 em que quatro autoridades divergiram de uma decisão do FOMC. Essa divisão se soma a uma semelhante no Banco do Japão no início da semana, quando seus membros mantiveram a taxa de curto prazo em 0,75% na reunião de abril de 2026 (o nível mais alto desde setembro de 1995), embora três diretores tenham votado por um aumento da taxa.
Na zona do euro, a estagflação já está confirmada. O PIB real da região cresceu apenas 0,1% em relação ao trimestre anterior no primeiro trimestre de 2026, fazendo com que o crescimento anual desacelerasse para apenas 0,8%, o ritmo mais lento desde 2022. Ainda assim, a inflação anual da zona do euro subiu para 3% em abril de 2026, o nível mais alto desde setembro de 2023. Os custos de energia dispararam 10,9%, a maior alta desde fevereiro de 2023. O Banco Central Europeu, diante desse cenário, também ficou em dúvida sobre elevar ou reduzir os juros — e decidiu mantê-los inalterados.
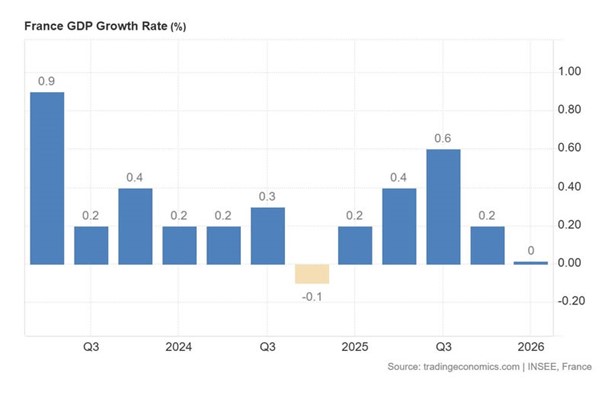
Dentro da zona do euro, a França está profundamente mergulhada na estagflação. O PIB real ficou estagnado na comparação trimestral no primeiro trimestre de 2026, marcando o desempenho mais fraco em cinco trimestres, enquanto o consumo das famílias e o investimento caíram e as exportações recuaram acentuadamente.
No Reino Unido, o Banco da Inglaterra estima que, em seu “pior cenário”, que parece cada vez mais provável, a inflação pode atingir 6,2% no início de 2027. Os preços dos alimentos podem subir entre 6% e 7% até o final deste ano. Isso pode levar a aumentos significativos na taxa básica de juros do banco central, à medida que tenta “controlar” a inflação.
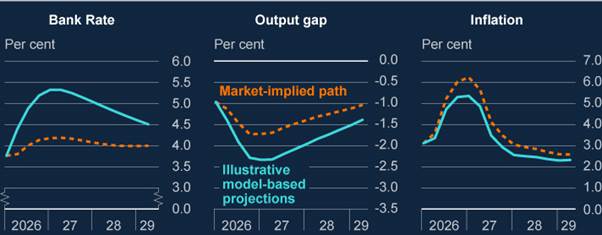
A renda média real no Reino Unido cairá (como de costume, as famílias de baixa renda serão as mais afetadas) e a economia ficará estagnada. O desemprego aumentará, já que os setores de alimentação e hospitalidade verão uma redução na demanda e serão forçados a demitir trabalhadores.
Globalmente, se o conflito se prolongar por muito mais tempo, o aumento da inflação será acompanhado por uma queda no crescimento econômico e pela possibilidade de que até mesmo algumas das principais economias entrem em uma recessão aberta. A estagflação já é uma realidade, mas a “recessão com inflação” (slumpflation) aparece no horizonte.
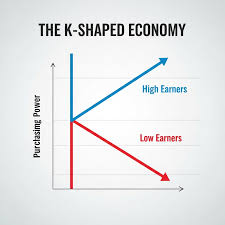
A guerra também intensificará o aumento da desigualdade entre a elite rica e o restante da população. Nos Estados Unidos, essa dinâmica é chamada de “economia em K”, ou seja, os mais ricos ficam mais ricos enquanto os mais pobres ficam mais pobres.
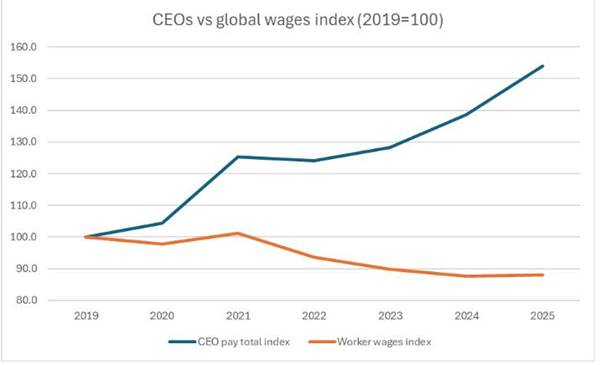
Um novo relatório da Oxfam mostra que a desigualdade salarial global aumentou dramaticamente ao longo da década de 2020. Ajustados pela inflação, os salários dos trabalhadores no mundo caíram 12% entre 2019 e 2025 — o equivalente a 108 dias de trabalho não remunerado nesse período. Em comparação, a remuneração dos diretores executivos (CEOs) aumentou 54% entre 2019 e 2025. Em 2025, os ganhos dos CEOs cresceram 20 vezes mais rápido do que o salário médio dos trabalhadores no mundo.
Quatro das maiores empresas do mundo — Blackstone, Broadcom, Goldman Sachs e Microsoft — pagaram a seus diretores executivos mais de US$ 100 milhões cada em 2025. Esses pagamentos colocam esses executivos entre os maiores rendimentos do mundo, com os 10 CEOs mais bem pagos somando mais de US$ 1 bilhão recebidos no último ano. Em média, um CEO recebeu US$ 8,4 milhões em compensação total em 2025, em comparação com US$ 7,6 milhões em 2024.
A análise da Oxfam também constatou que bilionários receberam US$ 2.500 por segundo em dividendos em 2025, com base nas carteiras de investimento de mais de 1.000 bilionários. A cada duas horas em 2025, um bilionário médio recebeu mais em dividendos do que um trabalhador médio ganha em um ano inteiro. A riqueza dos bilionários atingiu um recorde em 2026, com os mais ricos acumulando US$ 4 trilhões adicionais nos últimos 12 meses — um aumento de 13,2% em relação a 2025.
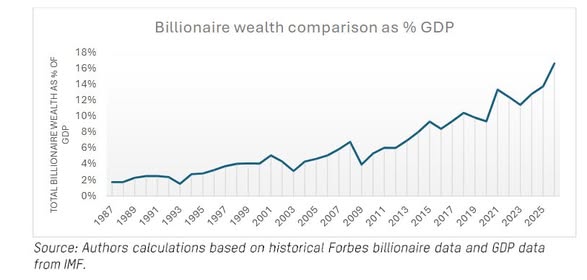
A desigualdade nos Estados Unidos foi ainda pior do que a média global, com a remuneração dos CEOs crescendo 20,4 vezes mais rápido do que os salários dos trabalhadores em 2025. Para 384 CEOs do índice S&P 500 cujos dados de remuneração estavam disponíveis, os ganhos aumentaram 25% de 2024 para 2025, enquanto os salários médios por hora dos trabalhadores de empresas privadas cresceram apenas 1,3% no mesmo período.
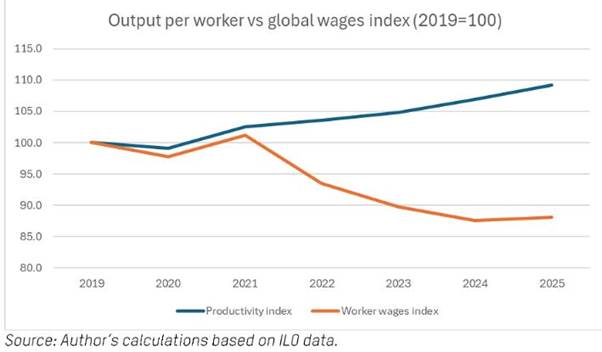
A participação do trabalho no PIB é uma medida de quanto do valor econômico vai para os trabalhadores. Globalmente, essa participação caiu 0,4 ponto percentual desde 2019. Se tivesse permanecido nos níveis de 2019, os trabalhadores estariam US$ 469 bilhões mais ricos em 2025. Desde 2019, a produtividade aumentou 9%, enquanto os salários reais caíram 12%.
A parcela da renda nacional dos EUA destinada ao capital disparou no século XXI.
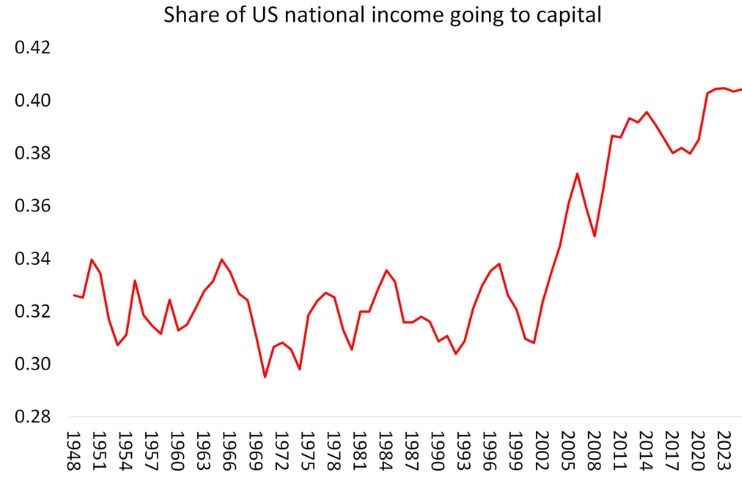
Isso ajuda a explicar por que o mercado de ações dos EUA continua em alta, apesar do agravamento da crise nos setores produtivos da economia global. Em abril, as ações americanas tiveram sua maior alta desde a pandemia de coronavírus, já que lucros robustos e planos de gastos ainda maiores com inteligência artificial convenceram os investidores a ignorar preocupações com os efeitos da guerra entre EUA e Irã.
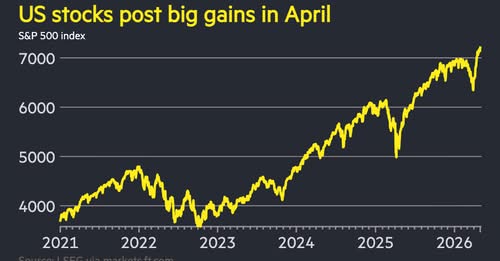
Essa alta foi quase totalmente impulsionada pelas ações de tecnologia. Investidores voltaram em massa para esses papéis à medida que analistas revisaram suas projeções de lucros para novos recordes. Como já se disse, a economia dos EUA é, em grande medida, uma grande aposta na inteligência artificial. Os investidores contam com um boom de gastos em infraestrutura de IA por parte de um pequeno grupo de empresas do Vale do Silício para sustentar o crescimento econômico. E esse boom não mostra sinais de desaceleração. As quatro grandes “hiperescaladoras” — Amazon, Meta, Microsoft e a controladora do Google, Alphabet — esperam, juntas, aumentar seus investimentos em capital em 77%, saltando de um recorde de US$ 410 bilhões no ano passado para impressionantes US$ 725 bilhões.
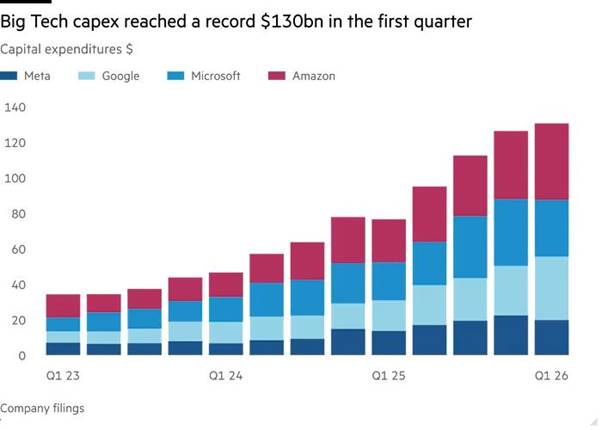
A inteligência artificial conseguirá promover um salto significativo na produtividade do trabalho nos EUA, capaz de superar as pressões descendentes sobre as economias e a lucratividade do capital nas principais economias? Até agora, há poucos sinais de aumento de produtividade. O especialista em produtividade Carl Benedikt Frey avalia que os defensores da IA terão sorte se o impacto dessa tecnologia na produção por hora sequer igualar o breve surto observado nas décadas de 1990 e 2000.
Construir infraestrutura de IA custa caro: cerca de US$ 30 milhões em hardware e US$ 14 milhões por megawatt de capacidade de data centers. Esses centros podem levar de um a três anos para serem concluídos, dependendo do tamanho. Dos 114 gigawatts de capacidade projetados para serem construídos até o fim de 2028, apenas 15,2 GW estão efetivamente em construção. Como resultado, cada data center começa com prejuízo de milhões de dólares e, mesmo com cronogramas de depreciação de seis anos, leva anos para se pagar. A OpenAI estima gerar US$ 673 bilhões em receita até 2030, mas está consumindo US$ 852 bilhões em caixa levantados por meio de empréstimos e contratos para alcançar esse objetivo. Ao mesmo tempo, empresas concorrentes de IA — principalmente na China — oferecem soluções de código aberto que reduzem drasticamente os preços praticados pelas empresas americanas.
Muitos investidores em chamado “crédito privado” (fundos de crédito não bancário) que vinham financiando a IA estão exigindo a devolução de seus recursos. Se os bancos centrais decidirem elevar as taxas de juros para conter a inflação, isso pode desencadear inadimplência corporativa e pressionar os credores privados. Assim, ainda não está claro se a IA conseguirá elevar a produtividade e gerar lucros suficientes antes que a bolha de investimentos estoure.
E há também o custo da guerra com o Irã. Esse conflito custa ao Estado americano mais de US$ 1 bilhão por dia. O governo Trump já aumentou drasticamente o orçamento de “defesa” para mais de US$ 1 trilhão por ano, mas, mesmo após poucas semanas, a guerra já consome uma parte significativa dos armamentos e da logística disponíveis. Isso pressiona os recursos necessários para manter a guerra na Ucrânia. O presidente ucraniano, Volodymyr Zelenskyy, já vem reclamando da falta de financiamento e armamentos para sustentar a linha de frente contra a Rússia.
Os gastos militares globais atingiram um recorde de US$ 2,9 trilhões em 2025, marcando 11 anos consecutivos de crescimento, à medida que grandes potências como Estados Unidos, China e Rússia aumentam seus orçamentos. A Europa também vem ampliando seus gastos em resposta à guerra na Ucrânia.
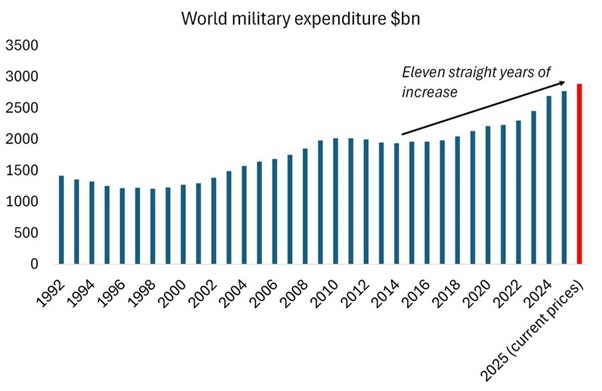
O governo Trump está agora solicitando ao Congresso dos EUA um aumento de 50% nos gastos com defesa para o próximo ano, elevando-os a US$ 1,5 trilhão. Na Europa e no Japão, os gastos com “defesa” também devem crescer acentuadamente. Isso se somará aos já elevados níveis recordes de dívida pública nos Estados Unidos e em outros países, além de aumentar o peso do serviço dessa dívida por meio de cortes nos gastos governamentais e do aumento dos custos com juros — mais armas, menos bem-estar; mais armamentos, menos combustível; mais instrumentos de guerra, menos alimentos.