Artigo publicado originalmente em inglês no dia 31/03/2026 no blog pessoal de Michael Roberts de republicado nesta edição da Revista do Instituto Casa Marx como artigo de tribuna aberta
O preço global de referência do petróleo caminha para registrar, em março, sua maior alta mensal já registrada, superando inclusive 1990, quando o Iraque invadiu o Kuwait. O conflito pode terminar em breve, como afirmam Trump e Rubio (presumivelmente por meio de um acordo com o Irã no qual este basicamente se rende às exigências dos EUA). Ou, mais provavelmente, pode se prolongar por abril e além, possivelmente envolvendo tropas dos EUA em terra tentando romper o controle do Irã sobre o Estreito de Ormuz e buscando seus estoques nucleares.
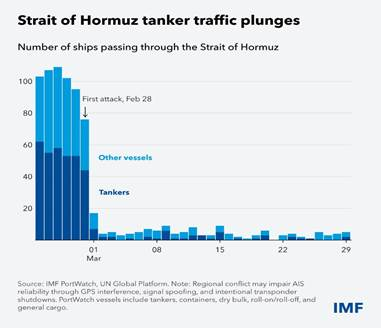
De qualquer forma, os preços do petróleo bruto permanecerão elevados por algum tempo (e ainda mais os preços dos produtos derivados do petróleo, que já subiram ainda mais).
Isso significa duas coisas. No curto prazo, a inflação global vai subir. Se o conflito durar mais, então o aumento da inflação será acompanhado por queda no crescimento econômico e pela possibilidade de que até mesmo algumas das principais economias entrem em recessão. A estagflação é certa e a “slumpflation” (estagnação com recessão mais profunda) é possível.
Se instalações de petróleo e gás forem permanentemente danificadas ou ficarem fora de operação por um longo período, os preços do petróleo podem subir ainda mais, chegando a US$ 150 por barril — quase três vezes os níveis pré-guerra — e os preços do gás natural podem disparar para €120 por MWh, ou quatro vezes a taxa anterior ao conflito. Um aumento dessa magnitude seria comparável ao choque de oferta global do final dos anos 1970, que contribuiu para alta inflação e recessão mundial. O ministro das Finanças da França, Roland Lescure, estima que 30–40% da capacidade de refino do Golfo já foi danificada ou destruída pelos ataques de retaliação do Irã, deixando uma escassez de 11 milhões de barris por dia no mercado global de petróleo. Lescure alertou que pode levar até três anos para restaurar as instalações danificadas e vários meses para reativar aquelas que foram fechadas emergencialmente.
Economistas do Goldman Sachs apresentam três cenários: o cenário base prevê seis semanas de interrupção, com o preço do petróleo subindo para US$ 120 por barril antes de recuar para US$ 80–100, sem danos duradouros à infraestrutura. O segundo cenário considera uma guerra de médio prazo (dez semanas), na qual o preço do petróleo sobe para US$ 140 por barril, permanecendo acima de US$ 95 por mais dez semanas. Isso deixaria “cicatrizes” permanentes na produção. O terceiro cenário é apocalíptico (com dez semanas de guerra e danos duradouros): o preço do petróleo subiria para US$ 160 por barril e não cairia abaixo de US$ 100 no futuro previsível, devido aos danos às instalações de produção.
A mais recente perspectiva econômica da OCDE já revisou para baixo as previsões de crescimento real do PIB das principais economias neste ano devido à guerra entre EUA-Israel e Irã. Todas as economias do G7, exceto os EUA, crescerão mais lentamente do que o previsto anteriormente, sendo o Reino Unido o mais afetado — de 1,2% para apenas 0,7%. A economia dos EUA crescerá mais rápido do que o previsto, segundo a OCDE, devido aos ganhos com exportações de petróleo e gás. A OCDE também elevou sua previsão de inflação para as principais economias do G20, de 2,8% para 4%. A Argentina terá a maior inflação do G20, com 31%, e a China a menor, com 1,3%. A inflação dos EUA subirá para 4,2%, ante os atuais 2,9%. Se a guerra continuar no próximo trimestre, espera-se novas revisões para baixo no crescimento e para cima na inflação.
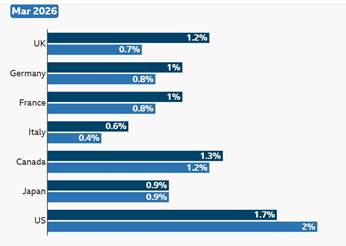
Na minha avaliação, ao contrário das previsões otimistas da OCDE sobre o crescimento dos EUA, o país não escapará dessa desaceleração. Segundo economistas do Royal Bank of Canada, se os preços do petróleo se mantiverem em US$ 100 por barril, isso pode reduzir o crescimento real do PIB dos EUA em 0,8 ponto percentual (de uma média atual de 2% ao ano para próximo de 1%) e a inflação pode chegar a 4% ao ano.
A Organização Mundial do Comércio (OMC) prevê que, se os preços da energia permanecerem persistentemente elevados, o crescimento do comércio de mercadorias neste ano cairá de 1,9% para 1,5%. O crescimento das exportações da América do Norte desacelerará ligeiramente, de 1,4% para 1,1%, mas a Europa será duramente atingida, com exportações encolhendo 0,6% em vez de crescerem 0,5%. O impacto sobre o crescimento será igualmente desigual: enquanto a energia cara pode elevar o crescimento do PIB na América do Norte para 2,5% (a partir de uma base de 2,3%), reduzirá o crescimento do PIB na Ásia para 3,1%, ante 3,9%.
Na Europa, uma guerra prolongada praticamente paralisaria a economia, reduzindo o crescimento para 0,4%, ante uma estimativa anterior de 1,6%. Análises do BCE também indicam que uma guerra longa resultaria em uma queda profunda e prolongada da produção, com inflação persistentemente mais alta. Já na zona do euro, a inflação anual subiu para 2,5% em março, acima dos 1,9% de fevereiro. Este foi o nível mais alto desde janeiro de 2025, superando a meta de 2% do BCE, impulsionado pelo aumento de 4,9% nos custos de energia — a primeira alta anual em quase um ano e a mais acentuada desde fevereiro de 2023, impulsionada pelo conflito no Oriente Médio.
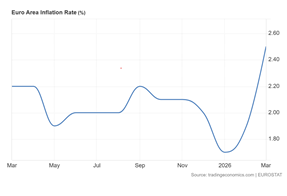
Além disso, uma explosão nos preços da energia não apenas eleva a inflação geral; em determinado ponto, ela obriga famílias e empresas a reduzir compras e investimentos para conseguir pagar as contas de energia. Isso se transforma em um imposto sobre o crescimento. Já se observa, inclusive, a elevação dos custos de financiamento, expressos nos rendimentos dos títulos públicos de longo prazo, em todas as principais economias.
Quão altos — e por quanto tempo — os preços da energia (e de outras commodities-chave) precisam subir para que ocorra uma recessão? Há várias estimativas. Paul Krugman, economista keynesiano, considera que a elasticidade-preço da demanda por petróleo bruto é baixa — ou seja, mesmo grandes aumentos de preço provocam apenas pequenas quedas na demanda (isto é, no PIB). Mas desta vez pode ser diferente. Ele estima que uma “baixa disrupção” (preço do petróleo entre US$ 100 e US$ 150 por barril) reduziria a oferta em cerca de 8% nos EUA. Uma disrupção média (US$ 120–230 por barril) provocaria uma queda de 12% no crescimento econômico dos EUA. Uma disrupção alta (US$ 155–370 por barril) reduziria a oferta em 16%.
Um conflito prolongado atingiria com mais força o Oriente Médio e a Ásia. Os países do Golfo perderiam seu lucrativo fluxo turístico e as companhias aéreas poderiam ser forçadas a evitar a região nas rotas globais. Os dias de estilos de vida luxuosos para estrangeiros nessas regiões chegariam ao fim. Com grandes projetos de infraestrutura nos países do Golfo sendo alvo de ataques, trabalhadores migrantes da construção civil terão menos recursos para enviar a seus países de origem — uma perda que afetará famílias em todo o Oriente Médio e Sul da Ásia. Trabalhadores nos países do Golfo enviam cerca de US$ 88 bilhões por ano em remessas. Países como Egito, Paquistão e Índia são os principais beneficiários, recebendo dezenas de bilhões de dólares anuais, o que representa mais da metade de todas as remessas recebidas por essas economias. Egito, Paquistão e Jordânia recebem, cada um, mais de 4% do PIB em remessas vindas do Golfo.
O Société Générale estima que cada aumento sustentado de US$ 10 no preço do petróleo ampliaria o déficit em conta corrente da Índia — atualmente em torno de 1% do PIB — em meio ponto percentual e reduziria o crescimento econômico em 0,3%. Com o petróleo a US$ 100 por barril, isso significaria um déficit em conta corrente de 3% do PIB e uma queda no crescimento econômico de uma previsão de 6,4% para 2026 para cerca de 5%. O Centre for Global Development (CGD), organização sediada em Washington, elaborou uma lista de 17 países mais vulneráveis aos choques da guerra com o Irã. Treze deles estão na África, incluindo Angola, Nigéria, Egito, Gana e Etiópia. Na Ásia, Paquistão, Bangladesh e Sri Lanka foram considerados vulneráveis, enquanto a Jordânia foi destacada no Oriente Médio.
Em conjunto, preços mais altos do petróleo e desvalorização cambial levarão a um choque negativo nos termos de troca para muitos países, tornando mais difícil o pagamento da dívida externa e a formação de reservas internacionais. Países com alto serviço da dívida externa e baixas reservas estarão especialmente em risco. Por exemplo, o Egito pode precisar rolar mais de US$ 4 bilhões em eurobônus no próximo ano; Jordânia e Paquistão podem precisar rolar cerca de US$ 1 bilhão cada.
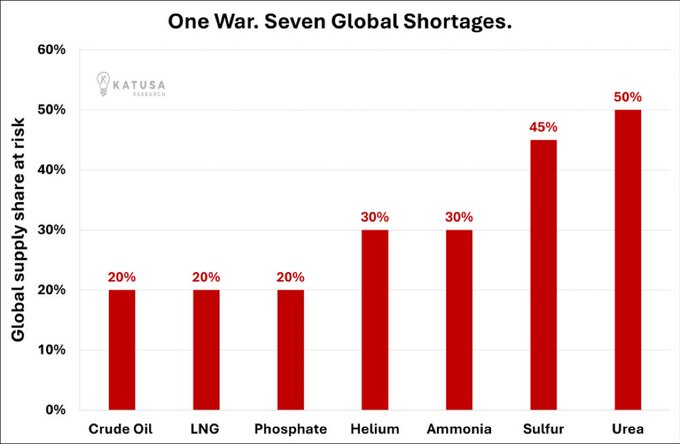
Cerca de 70% das importações de ureia do Brasil e 40% das da Índia — insumo essencial para o setor agrícola — vêm do Golfo, passando pelo Estreito de Ormuz. Os países do Golfo importam a maior parte de seus alimentos: 75% do arroz chega pelo estreito, assim como mais de 90% do milho, da soja e dos óleos vegetais. Além disso, países como Bangladesh, Índia e Paquistão serão afetados pela inevitável queda nas remessas enviadas por milhões de seus cidadãos que trabalham nos países do Golfo, à medida que a guerra impacta a economia regional.
Três países serão menos afetados. Os Estados Unidos dispõem de amplas reservas estratégicas e, naturalmente, de produção doméstica própria. Embora a China dependa em grande medida do petróleo do Oriente Médio (principalmente da Arábia Saudita), vem acumulando reservas estratégicas justamente para situações como essa, além de se precaver contra possíveis sanções dos EUA. No ano passado, a China importou cerca de metade de seu petróleo bruto e quase um terço de seu gás natural liquefeito do Oriente Médio. Ainda assim, acumulou agressivamente estoques estratégicos de combustíveis fósseis. Estima-se que o país detenha as maiores reservas emergenciais de petróleo do mundo, totalizando 1,3 bilhão de barris.
A China também fez investimentos significativos em eletrificação. A eletricidade representa 30% do consumo energético do país — cerca de 50% mais do que nos EUA ou na Europa — o que a torna mais protegida contra a alta global dos preços do petróleo. (Com a rápida expansão da energia solar e eólica, o país já responde por aproximadamente um terço da capacidade mundial de geração de energia renovável.) Uma matriz energética diversificada, múltiplos fornecedores e acesso a rotas que contornam o Golfo fazem com que apenas cerca de 6% do consumo total de energia da China esteja diretamente exposto a interrupções no estreito, segundo o Goldman Sachs.
Assim, a China está bem posicionada para lidar com eventuais escassezes; e ainda pode recorrer a maiores importações de petróleo da Rússia e da América do Sul, de onde vem ampliando o fornecimento nos últimos anos para reduzir a dependência do Oriente Médio. E, ironicamente, a Rússia se beneficiará do aumento das receitas com suas exportações de energia.
Um estudo recente sobre todas as guerras desde 1870 constatou que: “a produção cai quase 10% nas economias onde ocorre o conflito, enquanto os preços ao consumidor sobem cerca de 20% (em relação às tendências pré-guerra)”. E que “as economias dos países beligerantes e até mesmo de terceiros países apresentam dinâmicas igualmente desfavoráveis quando estão conectadas ao teatro de guerra por meio de vínculos comerciais”. A produção em parceiros comerciais próximos cai 2% em relação à tendência. Esta guerra facilmente superará essas médias se continuar por muito mais tempo.
A semana da Páscoa está se configurando como um ponto de inflexão crucial no conflito. Um acordo será alcançado ou os EUA lançarão uma nova etapa da guerra com tropas terrestres? De qualquer forma, o certo é que todos os caminhos levam à estagflação.