No último mês, um episódio do podcast diário do New York Times, “The Daily”, teve como tema a estratégia da China para driblar as tarifas norte-americanas em sua guerra comercial contra a ascensão da economia chinesa, iniciada no primeiro governo Trump e intensificada desde o ano passado. Segundo o podcast, apesar das importações de produtos da China feitas pelos Estados Unidos terem reduzido, a exportação global de mercadorias chinesas aumentou nos últimos anos.
A explicação para isso se encontraria em sua busca por novos mercados para seus produtos e, principalmente, no desenvolvimento da produtividade do trabalho na China. Esse desenvolvimento teria como causa o incremento em inovação e automação industrial, o que teria tornado os produtos chineses, hoje também de alto valor agregado, mais baratos do que os fabricados em qualquer outro país do mundo.
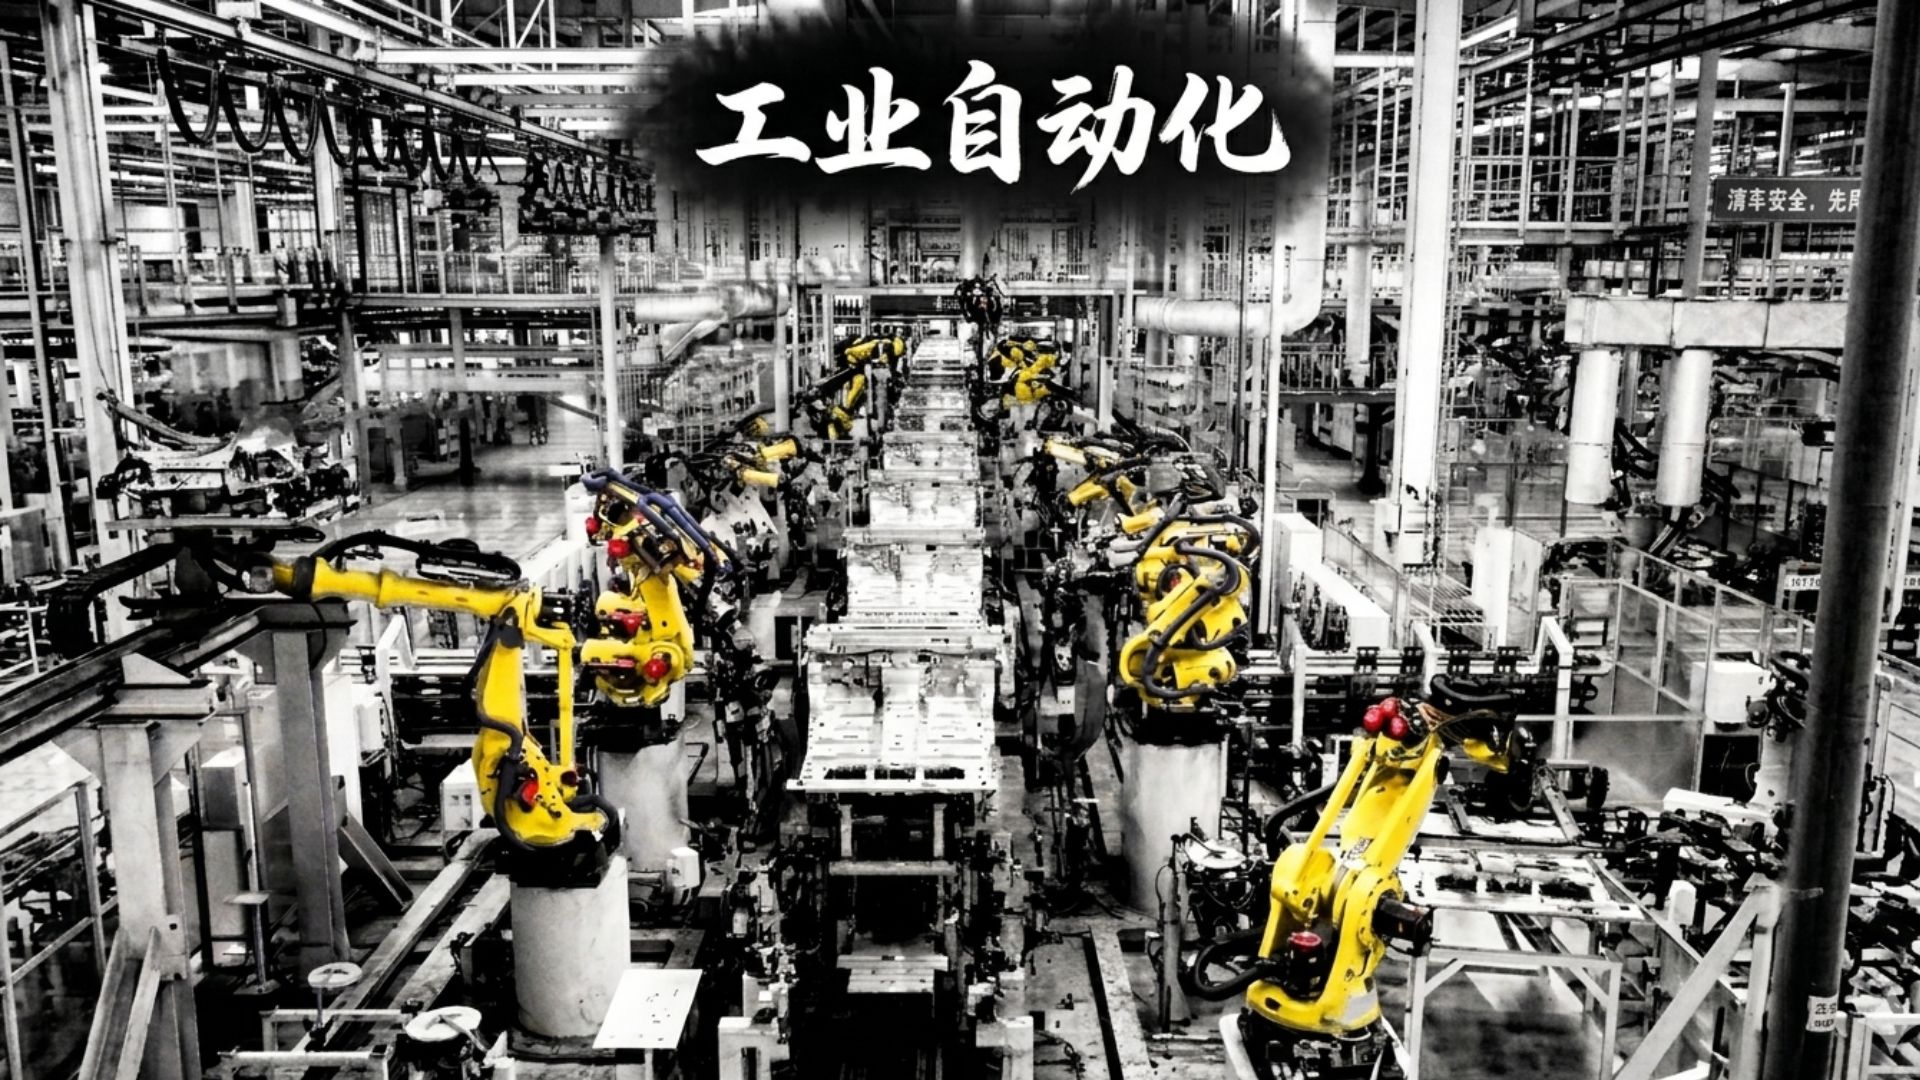
O jornalista entrevistado no podcast, Keith Bradsher, que acompanha o desenvolvimento do setor produtivo ao redor do mundo por décadas, em especial do setor automotivo, descreve a imagem de uma fábrica de automóveis visitada por ele no lado oriental da China, em que da fundição para a fabricação de chassis de alumínio (material utilizado em carros elétricos) à linha de montagem (tradicional bastião de trabalho manual, mesmo em fábricas de ponta dos EUA, Alemanha e Japão), o trabalho teria sido automatizado e realizado por braços robóticos no estilo dark factory (fábricas sem iluminação devido à ausência de trabalho humano na linha de produção). Até o setor de qualidade desta fábrica seria feito por IA através de inúmeras fotos tiradas do produto final e comparadas com o banco de dados.
Ainda segundo o jornalista, o avanço da robótica e da automação industrial teria se dado em tal escala que seu uso teria se espraiado não apenas na manufatura de ponta, mas no conjunto do setor produtivo, mesmo em pequenas unidades comumente de baixa tecnologia. Esse avanço seria uma resposta também à mudança demográfica na China, fruto de anos de sua política de controle natalidade, e ao aumento da escolaridade da mão de obra que não veria mais o trabalho industrial manual com bons olhos (diferente das gerações anteriores com enorme contingente de mão de obra vinda do campo). A mão de obra, diferente do ocidente, não estaria com receio do avanço da automação pela sobra de vagas de emprego no setor industrial e por seu rechaço à esse tipo de trabalho (o jornalista ignora aqui o papel que a repressão estatal também cumpre nessa suposta aceitação do avanço da automação).
Obviamente que o descrito pelo relato do repórter é limitado pela ausência de dados concretos que sustentem a argumentação, assim como é questionável a utilização de uma fábrica modelo como representante do conjunto. Porém, a pergunta que o episódio levanta, diante dos inquestionáveis avanços da manufatura chinesa, é: teria a China se tornado líder global no desenvolvimento tecnológico e da manufatura avançada?
A supremacia industrial alemã
Nas última décadas, com o primeiro choque industrial chinês no início dos 2000 e com a crise de 2008 com a quebra do Lehmans, em que a China se tornou a fábrica do mundo recebendo investimentos produtivos de diversas potências imperialistas, o Estado alemão organizou junto às patronais e universidades um programa de desenvolvimento tecnológico industrial para se tornar líder na produção industrial de ponta. Para a Alemanha, significava uma política fundamental para manter sua dominância econômica dentro da União Europeia, já que sua economia se manteve com forte peso industrial (menos financeirizada) e perdendo espaço para a emergência manufatureira chinesa.
É desse esforço germânico que surgiu, no início dos 2010 (mais precisamente em 2011 na feira de tecnologia industrial de Hannover), os termos “Industrial 4.0” (e seus padrões tecnológicos vinculados às Smart Factorys) e “Quarta Revolução Industrial” (consagrado pelo livro com este nome de Klaus Schwab, fundador do Fórum de Davos), paradigma produtivo hoje fortemente estudado pelas ciências econômicas e sociais e difundido pela imprensa e literatura especializada (no Brasil também) como futuro da manufatura. Seguir seus preceitos significaria avançar para a nova era manufatura avançada, o que, pelo menos no discurso, significaria, além do aumento da digitalização da produção e automação gerencial, um novo patamar de automação do trabalho fabril (importante colocar que existe uma relevante bibliografia acadêmica questionando o quanto a automação e a substituição de trabalho vivo por morto é de fato uma realidade, como o estudo de Krywdzinski sobre o avanço da automação no setor automotivo dos EUA, Japão e Alemanha, de Cirilo sobre a automação no setor automobilístico italiano, e estudos de caso como o de Fardin que analisa a produção na tecnológica fábrica da Jeep em Goiana-PE).
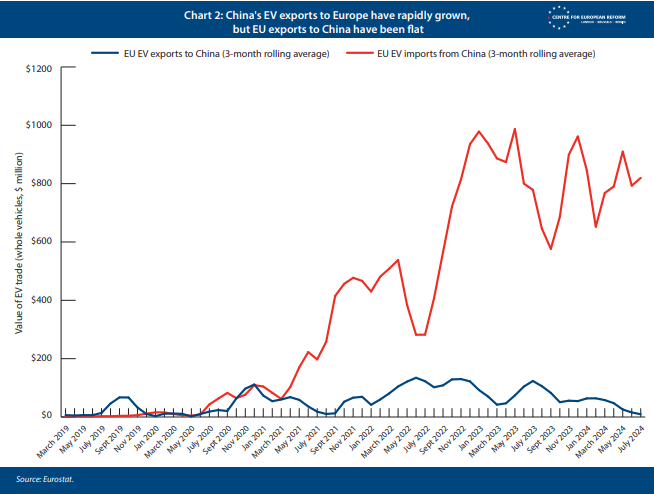
É essa superioridade na manufatura avançada conquistada pela Alemanha que pode ter sido superada. Como demonstra o documento How German industry can survive the second China shock ,de 2025 feito pelo think tank Centre for European Reform, há uma preocupação alemã com o avanço da concorrência chinesa sobre sua indústria, que está vendo, como consequência desse avanço, uma desindustrialização acelerada do país europeu. A concorrência vem do desenvolvimento da produção chinesa em produtos de alta tecnologia como carros elétricos e placas solares, com preços muito mais baratos do que os mesmos produtos produzidos na Alemanha (é preciso levar em conta o aumento do custo energético causado pela guerra da Ucrânia, problema que tende se agravar pelo choque do petróleo devido às consequências da guerra no Irã). O gráfico abaixo ilustra a evolução do quadro no que diz respeito à importação de carros elétricos da China para a Alemanha.
O avanço tecnológico chinês
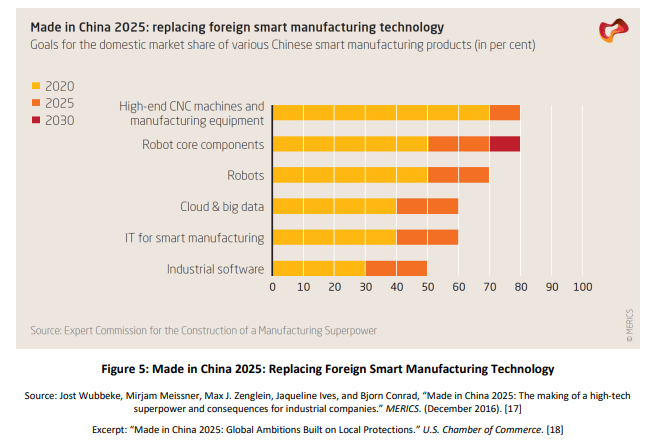
A história do avanço tecnológico na manufatura chinesa começa com o avanço do investimento em P&D a partir da entrada do país na OMC. Segundo a OCDE, o gasto com P&D do país passou de 0,7% em relação ao PIB para 2,2% em 2017. Após a crise de 2008, com os limites de seu modelo exportador anterior como chão de fábrica do mundo, o Partido Comunista Chinês anunciou em 2015 o Made in China 2025, um plano para reduzir a dependência tecnológica estrangeira e catapultar a China na produção de produtos de alto valor agregado. Sua meta era atingir 80% da produção por meio de cadeias de suprimentos nacionais até 2025 em uma série de indústrias que dependem de tecnologias de fabricação avançadas, incluindo aeroespacial, semicondutores, robótica, produtos farmacêuticos e veículos elétricos. Segundo artigo publicado na página do World Economic Forum, escrito por Kaiser Kuo,
Em alguns aspectos, a iniciativa MIC2025 foi um sucesso. A China agora domina tecnologias verdes essenciais: mais de 75% da produção global de baterias de íon-lítio, quase 80% da produção de módulos solares e a maior parte da produção mundial de veículos elétricos. Os trens de alta velocidade se tornaram um exemplo de excelência em engenharia. Em robótica e tecnologias de sensores, o rápido progresso reduziu a distância para os líderes globais
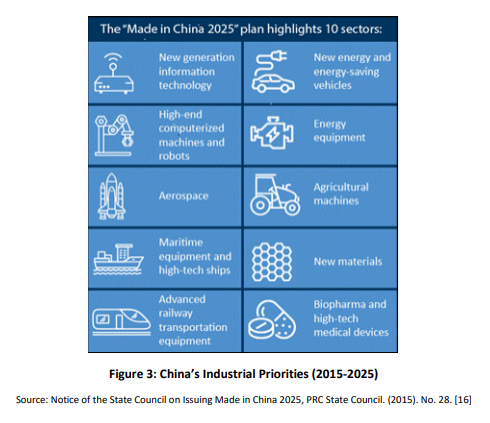
Como aponta um relatório do National Institute of Standards and Technology Office of Advanced Manufacturing (instituição ligada ao departamento de comércio do Estado norte americano) de 2025, que, com o intuito de comparar com os centros de inovação dos EUA, analisa os mais de 40 centros de inovação em manufatura criados na China após o anuncio do Made in China 2025:
De 1995 a 2020, a participação global da China na produção da indústria avançada aumentou de 3% para 25%. A China reforçou a importância da manufatura avançada como o motor crucial do crescimento econômico, visando promover a ‘transformação digital’ em todo o setor industrial [...] A China considera a indústria manufatureira fundamental para sua força, tanto do ponto de vista econômico quanto de defesa. O país se esforça para se tornar independente de fontes estrangeiras para tecnologia crítica e investe maciçamente no desenvolvimento de tecnologia de manufatura para capitalizar na transição de inovações de todo o mundo para produtos fabricados na China. [...] Os EUA continuam sendo líderes mundiais em inovação e invenção, mas a capacidade de transformar essas inovações e invenções em produtos comerciais de alto valor agregado está ficando para trás em relação à China. Isso se deve, em parte, ao desenvolvimento inadequado de tecnologia e capacidade de manufatura, e à insuficiência de incentivos para que as empresas fabriquem nos EUA em nossa economia orientada para o mercado. A China optou por investir substancialmente no desenvolvimento de tecnologia de manufatura avançada e infraestrutura de apoio para promover seus interesses nacionais na dominação tecnológica.
O já citado artigo da World Economic Forum comenta algo semelhante: a capacidade de avanço na manufatura avançada na China se deve ao seu ecosistema de inovação que combina, além do alto financiamento estatal e orientação para segmentos específicos, os centros de pesquisa e inovação com o enorme parque industrial chinês submetidos à constante inovação, com milhares de engenheiros acostumados ao trânsito entre papéis relacionados ao design do produto e a produção. Ou seja, uma estrutura e um know-how que permite uma agilidade ímpar na passagem da inovação para a produção em larga escala - uma enorme vantagem comparativa em relação aos EUA que globalizou suas cadeias de valor durante as últimas décadas (inclusive para a China). Uma metáfora vêm sendo utilizada na imprensa internacional sobre a execução de receitas culinárias para ilustrar a importância competitiva desse know-how chinês na manufatura: pode-se ter boas receitas e uma cozinha muito bem equipada, mas sem um cozinheiro com experiência que saiba utilizar os ingredientes e utensílios de acordo com a receita, dificilmente se cozinhará algo que preste. É preciso agregar também a enorme capacidade de produção de mercados domésticos para os novos produtos de forma induzida pelo Estado, como é o caso da orientação para a implementação de IAs nacionais nos sistemas de governança, saúde, educação.
Do ponto de vista da robótica, o salto começa com a compra da emblemática empresa alemã de robótica e automação industrial, a Kuka (quase todas as montadoras de carros são recheadas de braços robóticos da fabricante), pela empresa chinesa Midea Group, em 2017. Em 2024, segundo artigo na The Diplomat, foram instalados 295 mil braços robóticos industriais no país somente naquele ano e a densidade de robôs atingiu 470 por 10.000 trabalhadores da indústria, superando tanto a Alemanha quanto o Japão (em 2022 era de 392 para cada 10 mil, o que indica um rápido avanço) e, pela primeira vez, fabricantes nacionais conquistaram 57% do mercado interno. “No segmento emergente de robôs humanoides”, segmento novo e incerto quanto à suas potencialidades e uso concreto na manufatura (com muita especulação envolvida), “as empresas chinesas comercializaram cerca de 90% das unidades do mundo em 2025, lideradas pela AgiBot (5.168 unidades), Unitree (mais de 4.200 unidades) e UBTech”.
Quanto à implementação das tecnologias próprias às fábricas inteligentes da Indústria 4.0 (como Internet of Things , Big Data, IA, machine e deep learning), enquanto a Alemanha apresenta dados de estagnação no avanço na implementação de suas tecnologias, a China avançou para possui mais de 43.000 fábricas inteligentes, com mais de 35.000 no nível básico de automação e mais de 8.000 em níveis mais avançados, abrangendo cerca de 90% das principais indústrias de transformação (os dados aqui utilizados são limitados e precisariam de análise mais aprofundada sobre os critérios utilizados, mas permite visualizar o movimento geral).
Os limites
Apesar do avanço no desenvolvimento realizado pelo Made In China 2025, é importante apontar os seus limites até agora. O primeiro deles é a dependência de componentes estrangeiros, principalmente da Alemanha e do Japão, para o desenvolvimento de máquinas e ferramentas avançadas e robótica industrial, em particular “rolamentos de alta velocidade e precisão, engrenagens e dispositivos de transmissão de alto desempenho, motores e sistemas de controle de alto desempenho e fusos de esferas de alta precisão”. A superação dessa dependência (parte dos objetivos do 15° plano quinquenal chinês) poderia tornar a China líder na produção de maquinário para a manufatura avançada. Para além disso, o Made In China não criou (pelo menos até agora) um paradigma produtivo de manufatura avançada a ser difundido, como é o caso do padrão alemão da Industria 4.0, que permite empresas como a Robert Bosch, por exemplo, vender tecnologia, maquinário e consultoria para outras empresas fabricantes ao redor do mundo, inclusive no Brasil.
Como aponta o citado relatório do World Economic Forum sobre o MIC:
[...] o programa deixou a desejar em áreas críticas. Apesar do investimento maciço, a China continua dependente de tecnologia estrangeira para semicondutores avançados e componentes essenciais de alta tecnologia. O desenvolvimento nacional de biofármacos e aeronaves de última geração ficou aquém das expectativas.
Assim, o maior gargalo no desenvolvimento tecnológico chinês no setor produtivo é o de fabricação de semicondutores (utilizados como componentes de smartphones, computadores, veículos, painéis solares, e um longo etc. - suas versões de última geração são chave para o desenvolvimento de IAs) o que torna o país dependente de produtores como EUA, Taiwan e Coreia do Sul, e vulnerável a políticas estrangeiras como as restrições norte-americanas ao acesso chinês à chips de última geração e material litográfico usado na gravação de circuitos. Um exemplo é o caso relatado em artigo do New York Times em que “as restrições impediram que empresas chinesas comprassem equipamentos fabricados pela empresa holandesa ASML”, líder mundial absoluta na fabricação de máquinas de litogravura avançada, “que realizam uma etapa crucial no processo de fabricação de chips. A falta de acesso a essas máquinas, que têm o tamanho de ônibus escolares, é um dos motivos pelos quais as empresas chinesas estão produzindo chips com desempenho inferior aos da Nvidia, que são os melhores do mercado”.
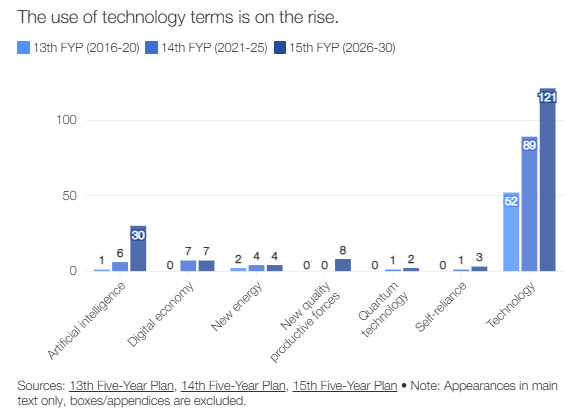
Esse atraso impede a concorrência no desenvolvimento fronteiriço das novas IAs (fundamental para o desenvolvimento da produção inteligente), setor que os EUAs hoje estão à frente, fundindo-o com seu complexo industrial militar (visível na atual guerra dos EUA e Israel contra o Irã). Talvez seja pelo reconhecimento do atual atraso e da dificuldade (ou impossibilidade) de superação no curto/médio prazo, que o relatório do 15° plano quinquenal da china (2026-2030), apesar de falar em auto suficiência tecnológica e crescimento das principais indústrias digitais para 12,5% do produto interno bruto (PIB), não cita nenhuma vez palavras como máquina de litografia, fabricação de wafers, tecnologia de ultravioleta extrema ou à fabricação de chips, todas relacionadas com a cadeia produtiva de ponta de microchips.
Conclusão
Mais fácil do que responder a pergunta do título deste artigo é visualizar a estagnação do desenvolvimento da manufatura alemã, protagonista no surgimento da Industria 4.0, diante do avanço chinês e do cenário internacional adverso. A superação de dependência de componentes para a fabricação de maquinário avançado é fundamental para a China se consolidar como centro global da manufatura avançada, o que tentará ser feito em seu 15° plano quinquenal. Já o atraso chinês na produção de semicondutores, fundamentais para o desenvolvimento de ponta em IA, não aparenta ter solução fácil para a potência asiática. Seja como for, a corrida tecnológica e produtiva não se dará no vácuo: o próprio 15° plano quinquenal se inicia em meio à tensões geopolíticas como a guerra no Irã e o choque energético que certamente terá impactos econômicos globais que ainda são incertos. Se por um lado a decadência da hegemonia norte americana é evidente (e acelerada), sua decadência fará os EUA mais agressivo e atuante para frear o avanço chinês. Nessa reacionária disputa intraburguesa, que nada têm em comum com os interesses das grandes maiorias e sim a lucratividade de uma minoria, a emergência dos únicos sujeitos que de fato produzem valor é o que pode disputar a hegemonia tecnológica para que o desenvolvimento tecnológico atenda as reais necessidades sociais.