Estoura a bolha asiática da IA
Texto publicado originalmente em inglês no dia 29/10/2026 no blog pessoal do autor The next recession
Parece que a bolha da inteligência artificial (IA) na Ásia estourou. Tudo começou na Coreia do Sul, com o índice do mercado de ações KOSPI despencando mais de 8% em 15 de outubro. Isso se somou a uma enorme queda de 41% do índice sul-coreano em relação ao pico alcançado em junho passado, durante o auge do boom de investimentos em IA no país. Os preços das ações das duas grandes empresas sul-coreanas de tecnologia, a SK Hynix e a gigante Samsung Electronics, caíram mais de 10% naquele único dia.
Agora, o estouro da bolha se espalhou para a China. O índice acionário STAR50, que acompanha as principais empresas de IA e semicondutores, caiu 40% desde sua máxima de julho, enquanto o índice mais amplo CSI 300 entrou em território de mercado de baixa após uma queda de 20% em relação a junho. Quando somamos esses números à perda de US$ 900 bilhões em valor de mercado na bolsa de Seul em apenas sete dias, em 15 de outubro, quase US$ 1,4 trilhão em “capital fictício” foi evaporado ao longo da cadeia de fornecimento de hardware do Leste Asiático somente em outubro. Por capital fictício, Marx entendia o valor de mercado das ações e dos títulos, que representam direitos sobre o valor de ativos reais pertencentes às empresas, como máquinas, softwares, componentes etc. Trata-se de capital fictício porque esse valor pode estar muito distante do valor real dos ativos que as empresas possuem e empregam para obter lucros.
Na Ásia, foram os investidores de varejo — isto é, as famílias — que se lançaram ao mercado de ações. As taxas de poupança das famílias são elevadas, especialmente na China, e o boom anterior de investimentos no mercado imobiliário chinês desmoronou há anos. Comprar ações de empresas de IA tornou-se a mais recente febre para quem busca enriquecer. Mas agora parece que os investidores chegaram à conclusão de que os preços das ações das empresas asiáticas impulsionadas pela IA estão muito acima de seu valor.
A SK Hynix e a Samsung são empresas fundamentais no fornecimento dos chips semicondutores necessários para operar aceleradores avançados de IA e centros de dados. Nos últimos dois anos, a Samsung e a SK Hynix pareciam estar obtendo lucros enormes com a venda de chips, aproveitando a demanda global extraordinária por esses componentes por parte dos monopólios tecnológicos norte-americanos, que dispõem de grandes reservas de dinheiro e precisam desesperadamente de mais memória para servidores destinados a seus projetos de IA. No entanto, esses superlucros agora parecem estar ameaçados, especialmente depois que a chinesa CXMT apresentou uma memória para servidores de centros de dados capaz de reduzir drasticamente o custo dos chips. Os investidores do mercado acionário sul-coreano perceberam o que estava por vir: não haveria mais superlucros.
A entrada da CXMT no mercado de chips, até então dominado pelas empresas sul-coreanas, fez sua participação no mercado global de DRAM dobrar, passando de 4% para 10% em termos anuais no segundo trimestre de 2026. Mas isso também teve consequências para o mercado acionário chinês. Os laboratórios de IA chineses e asiáticos passaram a adotar modelos chamados de open-weight (com pesos abertos, disponíveis para uso gratuito). A queda nos custos dos chips também provocou a redução dos preços cobrados pelas empresas de IA na China, onde a concorrência tem sido intensa. Tanto capital foi despejado no desenvolvimento de chips, memórias e robótica que as margens de lucro estão desaparecendo.
Assim, os investidores especulativos chineses ficaram preocupados, e a própria CXMT perdeu mais de 25% de seu valor de mercado. Segundo o Goldman Sachs, as ações relacionadas à IA haviam chegado a representar 42% da capitalização total do mercado acionário chinês e 57% do volume total de negociações, considerando tanto as ações A negociadas na China continental quanto as ações H negociadas em Hong Kong. Mesmo após perder 40,4% de seu valor, o índice STAR 50 ainda é negociado a aproximadamente 100 vezes seus lucros acumulados nos últimos 12 meses, abaixo das quase 250 vezes registradas em seu pico de junho e julho, mas mais de três vezes o múltiplo do Nasdaq, índice norte-americano de ações de tecnologia.
Como explicou o comentarista Saad Zaidi, a rápida reprodução horizontal da capacidade de produção de hardware para IA na China comprimiu as margens de lucro em toda a cadeia de fornecimento do Leste Asiático, com a perda do poder de fixação de preços em meio ao excesso de capacidade produtiva. Presa em um movimento de pinça entre, de um lado, os retornos decrescentes das despesas de capital destinadas à IA nas etapas posteriores da cadeia produtiva e, de outro, a redução das margens de lucro provocada pela indústria tecnológica chinesa, orientada pelo Estado, a bolha especulativa do hardware no Leste Asiático está visivelmente se rompendo.
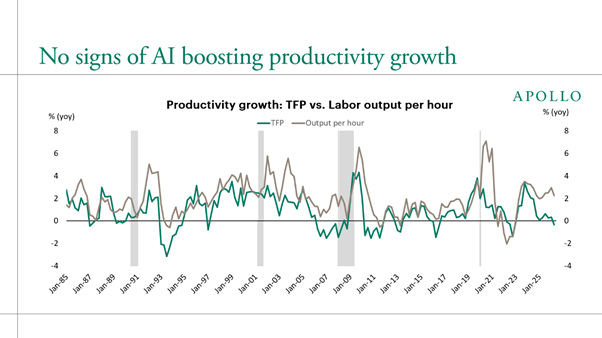
Como afirma Zaidi, esse processo segue a lei marxista da lucratividade: qualquer aumento rápido dos investimentos em tecnologia acabará pressionando a rentabilidade, a menos que elevações drásticas na produtividade do trabalho vivo sejam alcançadas em toda a economia. Até agora, porém, como já demonstrei anteriormente, os ganhos de produtividade total dos fatores — isto é, os ganhos econômicos decorrentes das inovações em IA — praticamente não aumentaram.
“O mercado está agora despertando para a realidade de que as avaliações do hardware nas etapas iniciais da cadeia produtiva não podem permanecer indefinidamente dissociadas da rentabilidade nas etapas posteriores.” (Zaidi)
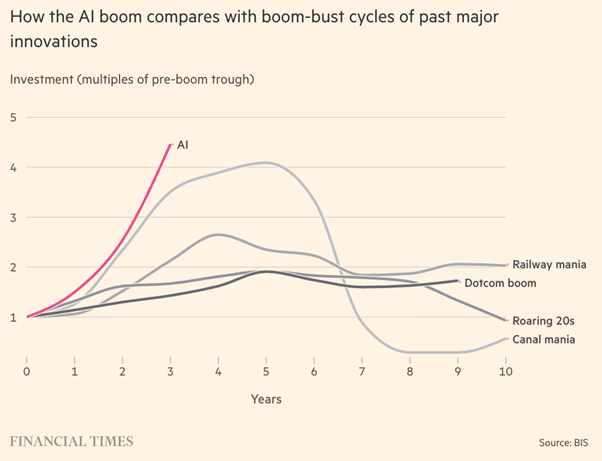
Como já demonstrei anteriormente, essa mania em torno da IA reproduz a dinâmica dos investimentos do século XIX na emergente tecnologia ferroviária. Naquela época, as ferrovias também eram vistas como uma poderosa nova tecnologia, capaz de transformar o transporte e as viagens e, assim, impulsionar a produtividade. Isso desencadeou uma enorme especulação com ações ferroviárias, à medida que uma empresa após outra lançava novas linhas ferroviárias na Grã-Bretanha, durante a década de 1840, e nos Estados Unidos, na década de 1870. Por fim, as preocupações dos investidores com o excesso de capacidade dos projetos ferroviários, somadas à crescente desconfiança em relação aos títulos das companhias ferroviárias, provocaram colapsos nos mercados.
No Reino Unido, a mania atingiu seu auge na década de 1840. Marx observou, na época, que “na fraude ferroviária iniciada no verão de 1844, os investidores em ferrovias aparentemente esperavam uma taxa de lucro muito superior à média”. Marx chamou esse episódio de “a grande fraude ferroviária” para enfatizar que as alegações das companhias ferroviárias sobre os enormes lucros que poderiam ser obtidos eram deliberadamente exageradas — algo que lembra a situação atual das empresas norte-americanas de IA. Ingenuamente, os investidores despejaram capital em projetos cuja rentabilidade era significativamente inferior àquela que esperavam e que os dirigentes das companhias ferroviárias haviam prometido.
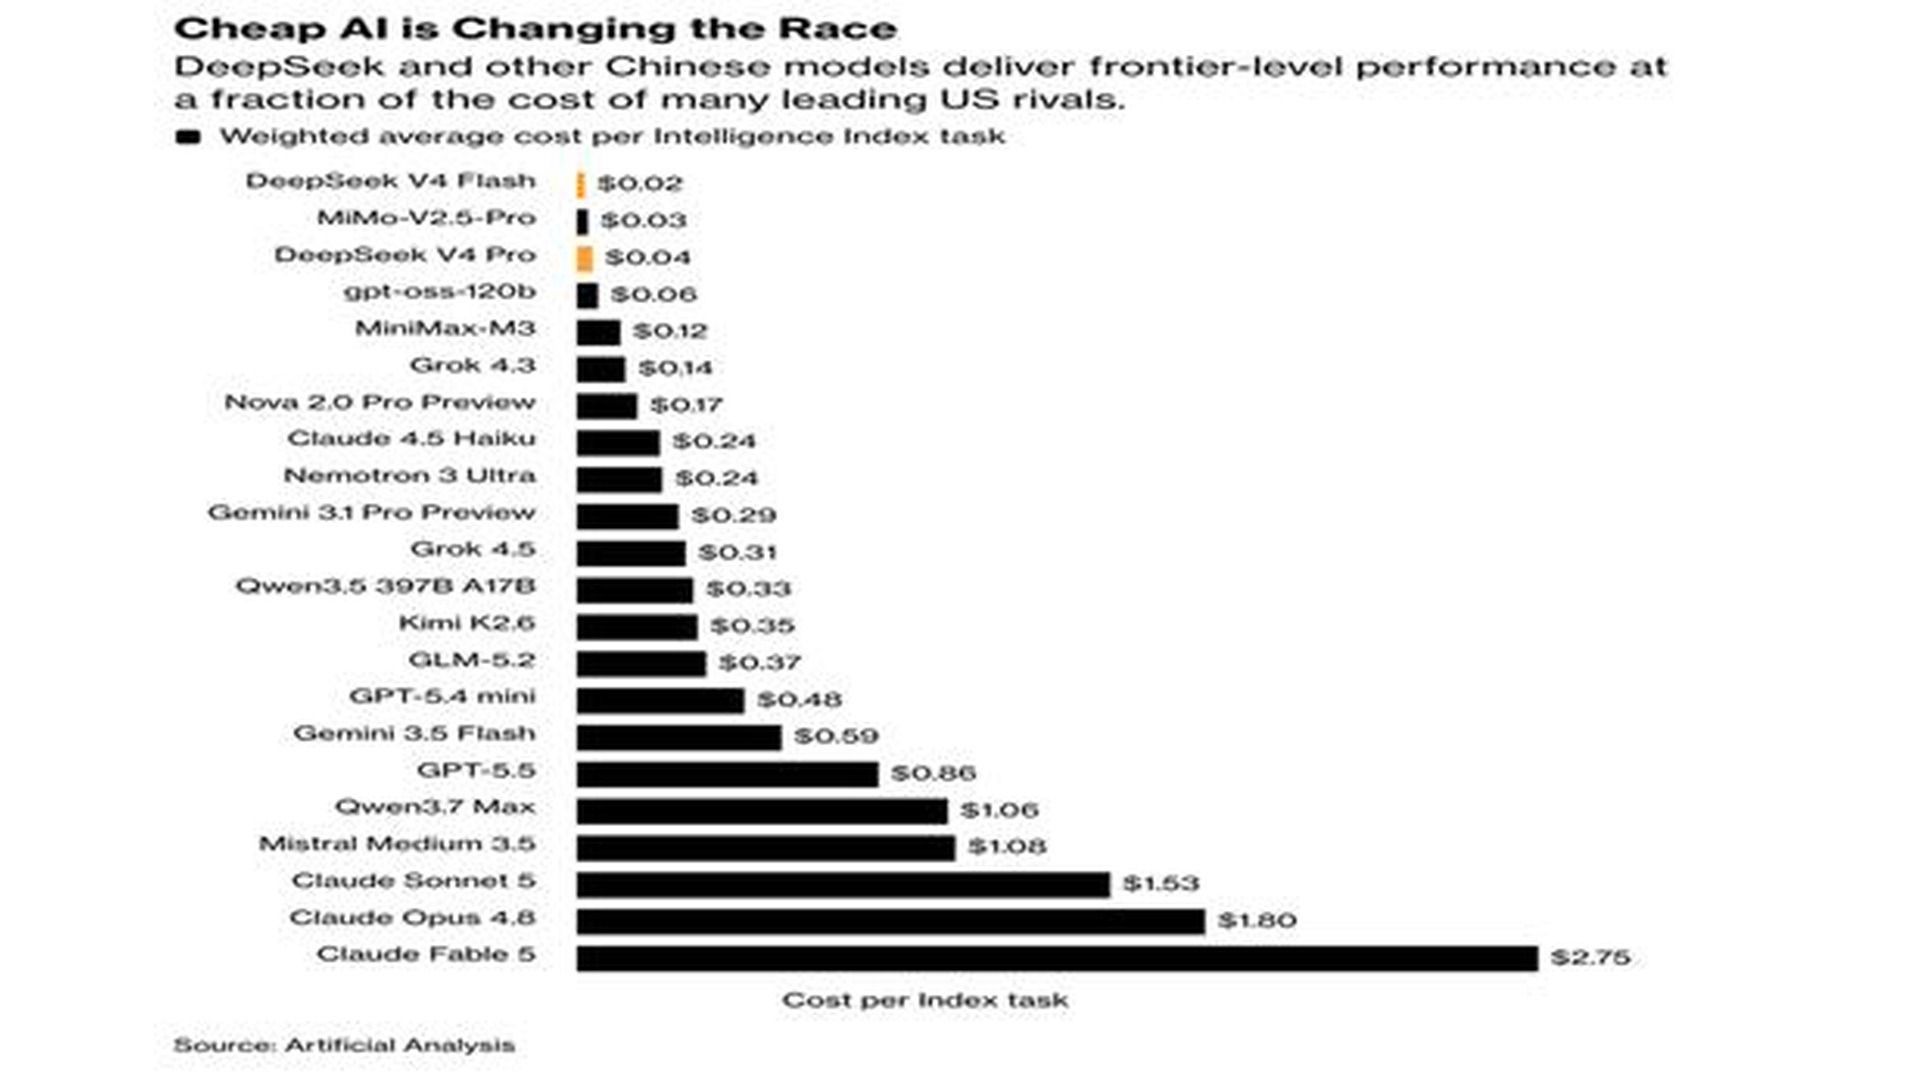
A questão agora é se os temores dos investidores em relação ao excesso de investimentos e à redução das perspectivas de lucro com a IA se espalharão para o centro da mania em torno dessa tecnologia: os Estados Unidos. A concorrência dos modelos chineses de IA, gratuitos ou muito baratos e cada vez melhores, está corroendo os lucros potenciais dos laboratórios norte-americanos de IA, como a OpenAI e a Anthropic. Os cinco modelos mais populares são agora chineses e, segundo uma reportagem do Wall Street Journal publicada na semana passada, “aproximadamente 45% de todos os tokens monitorados já passam pelos modelos chineses”.
Como destacou Torsten Slok, da Apollo Capital, apesar dos investimentos maciços e do entusiasmo generalizado em torno da inteligência artificial, essa tecnologia não proporcionou nenhum retorno financeiro às empresas norte-americanas de fora do setor tecnológico. “Em última análise, a história da IA será decidida pelas 493 empresas do S&P 500 que não fazem parte das sete gigantes da tecnologia, e não pelas Magnificent Seven. Até agora, não há evidências de que o crescimento das receitas ou as margens de lucro estejam melhorando fora do setor tecnológico.”
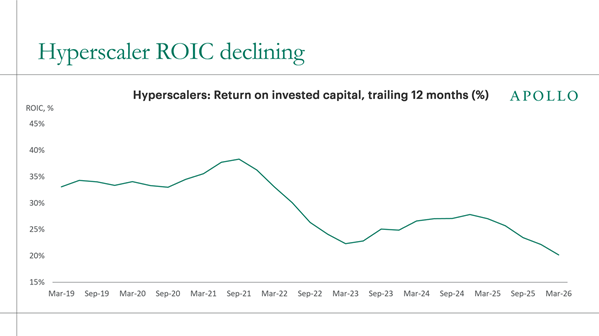
A rentabilidade das gigantescas empresas de hiperescala (hyperscalers), que impulsionam os investimentos em IA, também vem caindo: em troca de despesas de capital superiores a um trilhão de dólares, elas têm registrado uma redução trimestral do retorno sobre o capital investido.
Há sinais, ainda, de que a bolha de investimentos em IA nos Estados Unidos pode estar começando a perder fôlego. Ontem, o preço das ações da Alphabet (Google) caiu 10% depois que a empresa elevou seus gastos com IA para mais de US$ 50 bilhões no terceiro trimestre, provocando uma queima recorde de caixa (cash burn) que assustou os investidores. O fluxo de caixa livre — isto é, o dinheiro disponível para investimentos — caiu para menos US$ 9,1 bilhões em setembro, em comparação com menos US$ 5,9 bilhões no trimestre anterior. Para financiar essa onda de gastos, a Alphabet contraiu dezenas de bilhões de dólares em dívidas e anunciou, em junho, planos de captar cerca de US$ 85 bilhões por meio de sua primeira emissão de ações em mais de duas décadas — uma guinada acentuada após anos recomprando suas próprias ações.
Mas o grande teste ainda está por vir: a Anthropic está prestes a oferecer ações ao público para captar US$ 150 bilhões, o que elevaria o valor de mercado da empresa a US$ 1,5 trilhão — um valor verdadeiramente impressionante para uma companhia que ainda não obtém lucro. Como a própria Anthropic declarou no prospecto destinado aos potenciais acionistas:
“Estamos nos estágios iniciais do crescimento de nossas receitas. Registramos um crescimento rápido nos períodos recentes, mas nossas taxas históricas de crescimento não são indicativas do desempenho futuro nem de nossa capacidade de manter ou prever o crescimento futuro das receitas. Não esperamos que nossas receitas continuem crescendo em ritmos comparáveis e não podemos garantir que elas continuarão crescendo.” Trata-se de uma grande aposta.