IA: uma grande aposta
Texto publicado originalmente em inglês no dia 06/06/2026 no blog pessoal do autor.
O Goldman Sachs, o megabanco de investimentos, considera que a IA é apenas “uma grande aposta na economia dos Estados Unidos”. E a bolha de investimentos em IA está ficando ainda maior. Na última semana, a desenvolvedora de modelos de IA Anthropic anunciou que emitirá ações para potenciais investidores por meio do que, no jargão do mercado financeiro, se chama uma Oferta Pública Inicial (IPO). A Anthropic segue o caminho da planejada IPO da SpaceX, de Elon Musk, em uma operação gigantesca de US$ 1,8 trilhão. Isso avaliaria a SpaceX em um valor equivalente a 92 vezes sua receita anual!
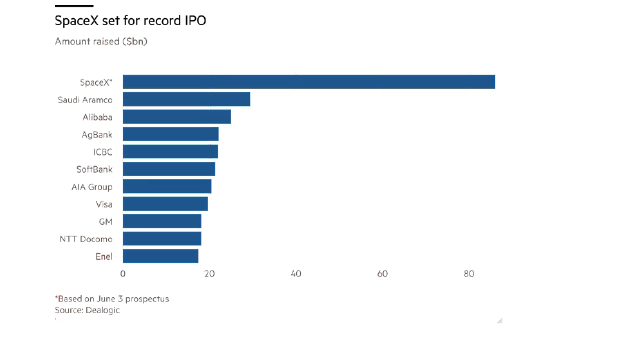
A Alphabet, controladora do Google, também planeja captar US$ 85 bilhões por meio da emissão de ações — sua primeira oferta desse tipo em mais de duas décadas. Juntas, essas três gigantescas IPOs poderiam alcançar uma avaliação combinada de cerca de US$ 4 trilhões. Isso equivale a um terço de todo o valor das IPOs realizadas nos Estados Unidos desde 1980 (corrigido pela inflação)! No entanto, SpaceX, OpenAI e Anthropic continuam registrando prejuízos, e o potencial comercial dos modelos de IA — e, no caso da SpaceX, da missão de chegar a Marte — permanece desconhecido.
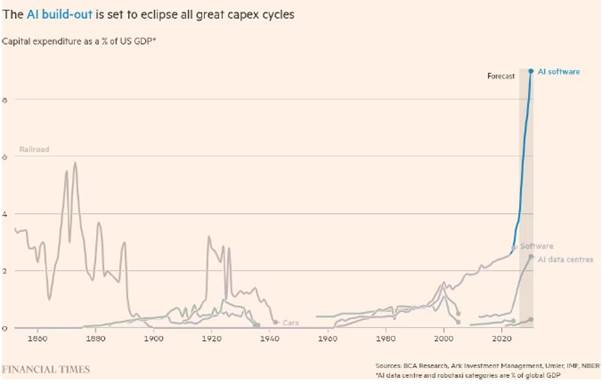
A IA é uma grande aposta para os investidores do mercado acionário norte-americano e também uma grande aposta na economia dos Estados Unidos. Isso porque o volume de investimentos de capital realizado pelas empresas conhecidas como hiperescaladoras (hyperscalers) em modelos de IA, centros de dados (data centers) e outros equipamentos relacionados à IA é impressionante. Como proporção do PIB dos Estados Unidos, esses investimentos estão prestes a superar amplamente a expansão das ferrovias ocorrida no século XIX.
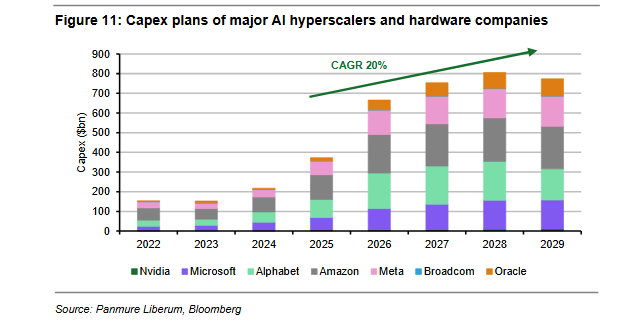
Em dezembro de 1996, o então presidente do Federal Reserve, Alan Greenspan, caracterizou o boom das ações de tecnologia, mídia e telecomunicações como um fenômeno marcado por “exuberância irracional”. Quase trinta anos depois, pode-se dizer exatamente o mesmo sobre o boom da IA — e com ainda mais razão. Esse ciclo de investimentos já é muito maior do que o da bolha da internet do fim dos anos 1990. Em 2025, as empresas norte-americanas investiram quase US$ 1,5 trilhão em equipamentos e softwares de tecnologia da informação. No auge da bolha das empresas dot.com, esse valor foi de US$ 466 bilhões, ou US$ 829 bilhões em valores corrigidos pela inflação. As hiperescaladoras Microsoft, Alphabet, Amazon, Meta e Oracle planejam investir centenas de bilhões de dólares nos próximos cinco anos em centros de dados para fornecer a capacidade computacional necessária ao funcionamento desses modelos de IA. Espera-se que esses investimentos de capital cresçam 20% ao ano, uma taxa de expansão jamais vista anteriormente nesse setor.
O crescimento do PIB dos Estados Unidos agora é impulsionado quase exclusivamente pelo aumento dos gastos com tecnologia. Se esse ritmo começar a cair, a economia norte-americana entrará em recessão muito rapidamente — mesmo que os investimentos em tecnologia recuem apenas um pouco, algo entre 4% e 6%, como ocorreu após booms tecnológicos muito menores na década de 1960 e durante a recessão de 2009.
Como mostrei em meu último artigo, os lucros das empresas norte-americanas cresceram significativamente. Mas, segundo Brian Green, em uma publicação recente, cerca de 80% do aumento dos lucros das empresas não financeiras dos Estados Unidos veio da Nvidia e das hiperescaladoras (hyperscalers). O mercado acionário está cada vez mais concentrado em um pequeno grupo de ações ligadas à IA, que hoje representam aproximadamente 40% da capitalização de mercado do índice S&P 500, segundo dados do Bank of America. A rentabilidade agregada da economia está sendo inflada por uma pequena parcela de empresas que obtém retornos extraordinários com a corrida para construir infraestrutura de IA. O risco, portanto, é que a economia, o ciclo de lucros e o mercado de ações “estejam todos apoiados sobre o mesmo e estreito pilar. Se os retornos esperados da infraestrutura e das plataformas de IA forem colocados em dúvida, as consequências podem não se limitar a algumas ações de tecnologia extremamente valorizadas”.
Como destaquei em artigos anteriores, até agora os investimentos maciços em IA foram financiados principalmente pelos lucros já obtidos pelas hiperescaladoras. No entanto, diante da impossibilidade de gerar receitas adicionais suficientes para financiar seus planos de investimento de capital (capex), essas empresas e seus fornecedores de hardware passaram a recorrer cada vez mais ao financiamento externo.
O primeiro mecanismo é o chamado “financiamento circular”, isto é, investimentos cruzados entre Microsoft, OpenAI e outras empresas. Em essência, uma hiperescaladora com grande disponibilidade de caixa, como a Microsoft, compra hardware da Nvidia, da AMD e de outros fornecedores. A Nvidia, por sua vez, utiliza essa receita para adquirir uma participação de vários bilhões de dólares na OpenAI. A OpenAI então emprega esse capital para contratar capacidade computacional nos centros de dados da Microsoft. A própria Microsoft também investe na OpenAI e estabelece um acordo de compartilhamento de receitas, pelo qual parte das receitas da OpenAI vai para a Microsoft e vice-versa, à medida que ambas utilizam os produtos uma da outra.
Suponha que a Microsoft gaste US$ 100 bilhões na compra de hardware para seus centros de dados. A Nvidia, a AMD e os demais fornecedores registram esses US$ 100 bilhões como receita. Em seguida, utilizam esse dinheiro para investir, por exemplo, na OpenAI, que então emprega esses recursos para contratar capacidade de processamento nos centros de dados da Microsoft. A Microsoft contabiliza esse investimento da OpenAI como receita, transformando, na prática, uma despesa de US$ 100 bilhões em bilhões de dólares de receita.
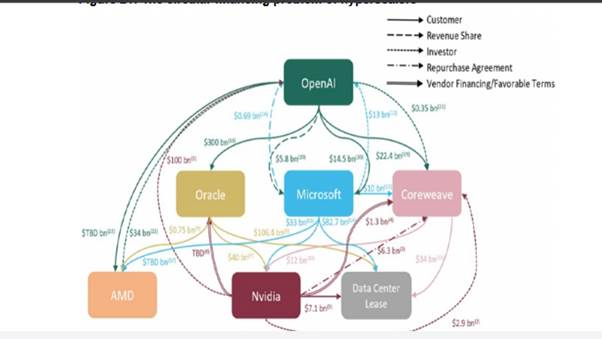
Mesmo isso já não é suficiente. Cada vez mais, as hiperescaladoras passaram a recorrer ao endividamento para levantar recursos destinados aos investimentos. As gigantes da tecnologia dos Estados Unidos estão emitindo dívida em todo o mundo. A Google/Alphabet lidera esse movimento.
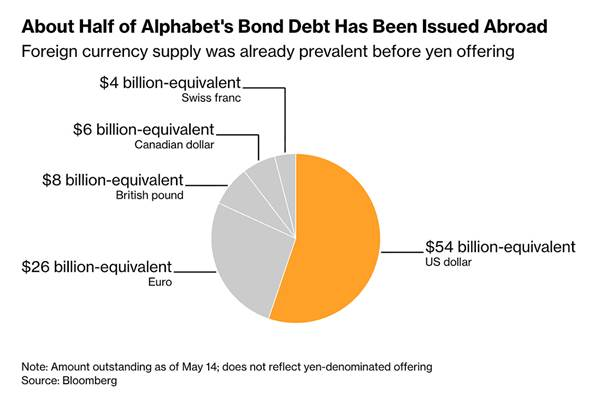
Assim, primeiro investiram com recursos próprios; depois investiram umas nas outras; em seguida recorreram a empréstimos de bancos e dos chamados fundos de crédito privado; e agora estão transferindo o risco do sucesso ou do fracasso desses investimentos para os investidores do mercado acionário. Se todo esse volume de investimentos não gerar os retornos esperados, o impacto sobre o setor financeiro e sobre a economia em geral será enorme.
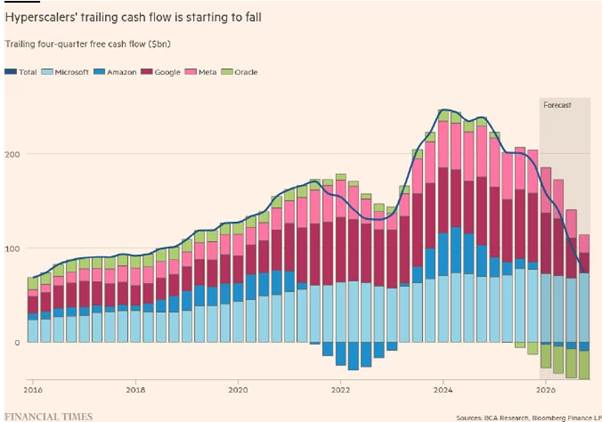
Mas, dizem as empresas de IA e as hiperescaladoras, não há motivo para preocupação: espera-se que as receitas cresçam 15% ao ano. Se fizermos a hipótese heroica de que não existem custos, então essa receita adicional corresponderia ao lucro que essas empresas esperam obter com seus investimentos adicionais em centros de dados para IA. Ainda assim, mesmo sob essas premissas extremamente otimistas, a taxa implícita de retorno sobre o investimento é fortemente negativa para todas elas, com exceção da Amazon.
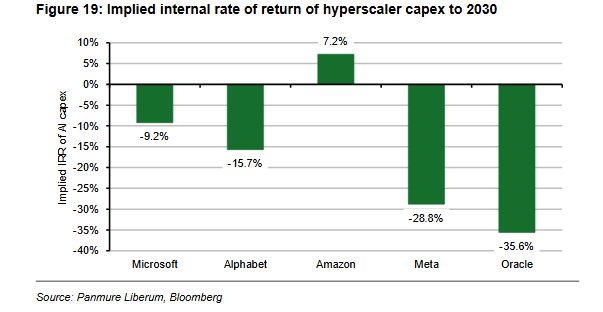
Se as hiperescaladoras precisarem gerar, por exemplo, um retorno de 10% sobre o investimento, terão de encontrar entre US$ 2 trilhões e US$ 5 trilhões adicionais em receitas por ano. Trata-se de uma meta extremamente ambiciosa para um grupo de empresas que atualmente gera receitas de apenas US$ 1,5 trilhão por ano. A outra possibilidade é que os investimentos planejados em centros de dados, chips e outras áreas simplesmente não se concretizem — seja porque os investidores em ações passem a agir com mais cautela em relação ao setor, seja porque o financiamento por dívida para centros de dados se torne mais difícil de obter. Uma análise do JP Morgan constatou que mais de 60% da capacidade de centros de dados prevista para entrar em operação em 2027 ainda nem começou a ser construída, enquanto outros 7% dos projetos estão atrasados. O que acontecerá se essas empresas anunciarem cortes em parte de seus planos de investimento?
Será que os grandes protagonistas da IA, OpenAI e Anthropic, entregarão os retornos que as hiperescaladoras e seus investidores esperam? Os diretores-executivos das empresas estão otimistas. Segundo eles, nos últimos três anos, desde que a OpenAI lançou o ChatGPT, os ganhos acumulados de produtividade ficaram entre 0,3% e 1% ao ano. Para os próximos três anos, estimam que esses ganhos acelerem para 1,4%, sendo que os executivos dos Estados Unidos e do Reino Unido demonstram um otimismo muito maior do que seus colegas da Alemanha e da Austrália.
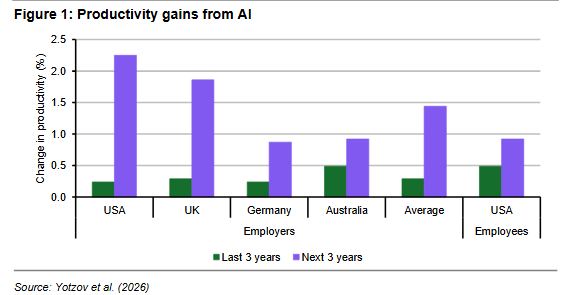
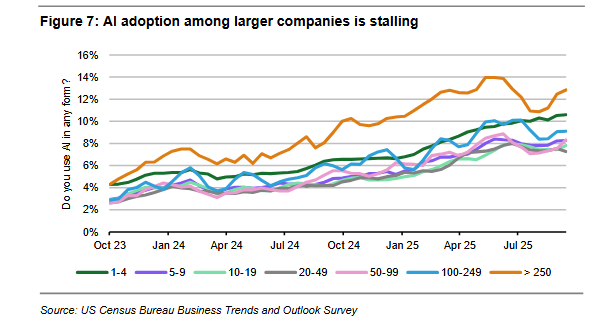
Esses ganhos de produtividade, afirmam eles, serão obtidos por meio da redução da força de trabalho. Os líderes empresariais esperam que o número de empregados em suas empresas diminua cerca de 0,7% nos próximos três anos, novamente com executivos dos Estados Unidos e do Reino Unido prevendo reduções muito mais acentuadas no emprego do que os da Alemanha e da Austrália. Curiosamente, esses mesmos executivos afirmam que, nos últimos três anos, a IA não teve impacto algum sobre o emprego. Portanto, tudo isso permanece no campo das expectativas. Além disso, a Business Trends and Outlook Survey, do Census Bureau dos Estados Unidos, mostra que empresas com 50 ou mais empregados não registram aumento no uso de IA desde o segundo trimestre de 2025. As empresas ainda não sabem ao certo como utilizar a IA de maneira eficaz e estão cada vez mais preocupadas com suas limitações.
Entre essas limitações estão as chamadas "alucinações" (hallucinations), isto é, informações fictícias geradas pelos modelos de IA, um problema inerente aos grandes modelos de linguagem (LLMs). Um estudo constatou que, para um conjunto de treinamento de 32 mil palavras, a taxa média de alucinações nos LLMs foi de 6,8%. Quando esse conjunto foi ampliado para 128 mil palavras, a taxa média subiu para 10%. Isso representa uma quantidade significativa de tempo gasto por trabalhadores humanos na correção e verificação das respostas produzidas pela IA.
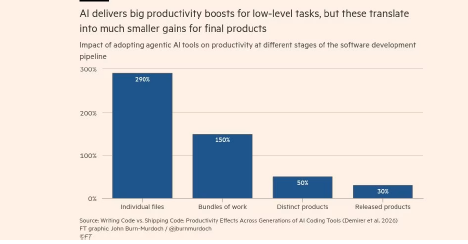
Outro problema é que, como os LLMs foram concebidos para desempenhar bem uma grande variedade de tarefas, eles acabam não sendo particularmente bons em nenhuma delas quando comparados a aplicativos especializados. Um relatório sobre o uso da IA no desenvolvimento de software mostrou um impacto explosivo no início: os programadores passaram a criar ou editar quase 300% mais arquivos. No entanto, esse ganho caiu pela metade, para cerca de 150%, quando se analisou o número de trabalhos efetivamente submetidos para revisão. E esse aumento encolheu novamente em cerca de cinco vezes, chegando a apenas 30% no momento da entrega final das versões completas do software.
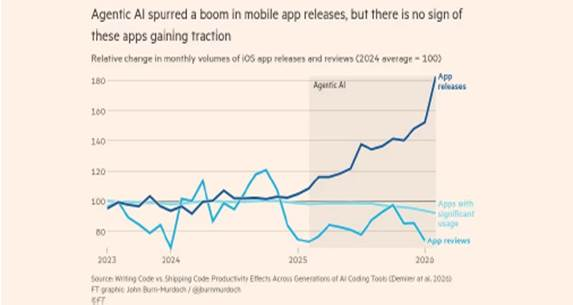
Além disso, quando pesquisadores analisaram se o aumento da produção de software assistida por IA levou a um maior uso por parte dos clientes, encontraram poucas evidências disso. O expressivo aumento no lançamento de aplicativos para dispositivos móveis ao longo do último ano não foi acompanhado por um crescimento no número de downloads — a maioria dos novos aplicativos sequer consegue conquistar um público modesto.
Enquanto isso, a OpenAI já consumiu cerca de US$ 6 bilhões em caixa, valor que deverá chegar a US$ 17 bilhões em 2026. Até 2028, estima-se que apenas os custos de inferência (e treinamento) alcancem US$ 121 bilhões, enquanto os prejuízos deverão atingir US$ 85 bilhões. O consumo de caixa da Anthropic é bem menor, mas ainda assim foi de US$ 3 bilhões em 2025. A menos que as empresas que desenvolvem grandes modelos de linguagem (LLMs) encontrem novas e volumosas fontes de receita nos próximos anos, suas perdas crescerão exponencialmente, sobretudo porque o preço atualmente cobrado por token não reflete o verdadeiro custo da capacidade computacional utilizada. Se as empresas de IA passassem a cobrar o custo real por token, os prejuízos poderiam diminuir, mas a demanda pelos LLMs provavelmente cairia ainda mais.
Apesar disso, o entusiasmo em torno da IA continua tão intenso que praticamente todos os investimentos privados nos Estados Unidos estão hoje concentrados em hardware e software de tecnologia. Nos últimos três anos, os investimentos em equipamentos de tecnologia da informação cresceram, em média, 11% ao ano, enquanto os investimentos em software aumentaram 8% ao ano. Em contrapartida, os investimentos em todos os demais setores da economia norte-americana, considerados em conjunto, recuaram 1,6% ao ano.
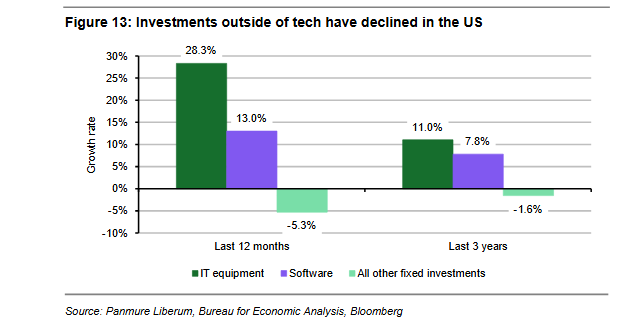
A economia dos Estados Unidos é hoje, na prática, duas economias em uma. De um lado está a economia da tecnologia; de outro, todo o restante. Nos quatro trimestres encerrados no primeiro trimestre de 2026, 93% do crescimento do PIB norte-americano decorreu exclusivamente dos investimentos em tecnologia (embora boa parte das compras corresponda a importações e não à produção doméstica).
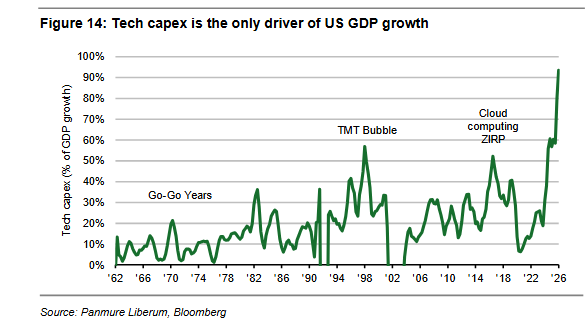
Trata-se de uma bolha à espera de estourar. Após o colapso da bolha das empresas de tecnologia, mídia e telecomunicações (TMT), o investimento privado em capital fixo caiu mais de 12,7% entre 2000 e o final de 2002, à medida que a economia dos Estados Unidos entrava em recessão. Apenas no primeiro ano após o estouro da bolha, os investimentos em tecnologia recuaram 12%, enquanto o investimento fixo total caiu 7,6%.
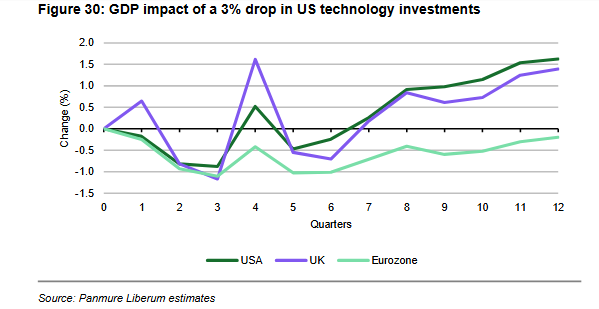
Gita Gopinath, ex-economista-chefe do Fundo Monetário Internacional (FMI), calculou que uma queda no mercado acionário de empresas de IA equivalente à que encerrou o boom das empresas dot-com destruiria cerca de US$ 20 trilhões da riqueza das famílias norte-americanas e outros US$ 15 trilhões no restante do mundo, o suficiente para sufocar o consumo e provocar uma recessão global. Essa também é a avaliação do próprio FMI. O Fundo teme que as empresas de IA não consigam gerar lucros compatíveis com as avaliações extremamente elevadas atribuídas pelo mercado. O colapso de ciclos anteriores de expansão dos investimentos reduziu, em média, 1 ponto percentual do crescimento real do PIB dos Estados Unidos. Mesmo uma correção moderada nas avaliações das ações de empresas de IA reduziria o crescimento global em 0,4 ponto percentual. Como afirma o FMI, "combinada a ganhos de produtividade total dos fatores inferiores ao esperado e a uma correção mais significativa nos mercados acionários, as perdas de produto global poderão ser ainda maiores, concentrando-se em regiões com forte presença do setor tecnológico, como os Estados Unidos e a Ásia." Outro estudo concluiu que uma queda bastante modesta de apenas 3% nos investimentos em tecnologia reduziria o crescimento real do PIB dos Estados Unidos em 1 ponto percentual, ou cerca da metade da taxa atual. O impacto seria ainda maior na Europa.
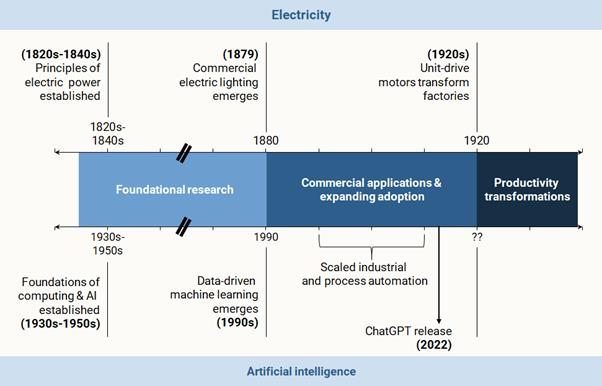
Nada disso significa concluir que, em algum momento, a IA não possa proporcionar maior lucratividade às empresas envolvidas e elevar a produtividade da economia norte-americana como um todo. Mas isso dificilmente acontecerá antes do estouro da atual bolha de investimentos — assim como ocorreu durante a mania ferroviária da década de 1870 e na bolha das empresas ponto-com do final dos anos 1990. Como demonstram outros estudos, serão necessários dez anos ou mais para que a IA se consolide como uma tecnologia de uso generalizado capaz de produzir esses resultados.
Para a classe trabalhadora, porém, a IA coloca um problema diferente. Para o capital e para as grandes empresas de mídia, o objetivo é transformar a IA em uma tecnologia altamente lucrativa, mas isso só pode ser alcançado por meio da redução da força de trabalho e do bloqueio de qualquer tentativa de regulamentar suas aplicações e seu uso. Se a IA vier a representar um sucesso para o capital, isso ocorrerá apenas às custas da maioria dos trabalhadores e de suas famílias.