O avanço do capital chinês no Brasil
Em 2009 a China se tornou o maior parceiro comercial do Brasil devido à compra de commodities como soja e minério de ferro. Em 2025, o Brasil se tornou o maior destino de investimento do capital chinês, e o 6° país que mais recebeu investimentos no mundo. Neste mesmo ano, a China se tornou o terceiro maior investidor mundial, atrás somente dos EUA e do Japão. Nos jornais, tem aparecido muitas manchetes sobre novos investimentos chineses sendo feitos no Brasil em 2026. Em particular, a indústria automobilística de carros elétricos chama a atenção pela velocidade que instala suas fábricas no país. Também temos visto declarações de presidenciáveis sobre o espanto com o avanço do capital chinês, no marco de crescentes tensões com o governo norte americano de Donad Trump e sua imposição do tarifaço ao Brasil como parte da Doutrina Donroe de frear o avanço da influência chinesa na America Latina.
Com isso, esse artigo se propõe a apresentar um panorama do investimento chinês no Brasil e compará-lo com o dos EUA. Sem a pretensão de esgotar o tema, pretende-se contribuir para um melhor entendimento das transformações na dupla dependência do Brasil em relação aos EUA e a China, e as tensões geopolíticas que atravessam nosso país. Será apresentado uma síntese de dados encontrados nos treze relatórios do Concelho Empresarial Brasil-China (CEBC)l, que abarcam o período de 2007 a 2025 e que nos permitem ter uma visão do avanço dos investimentos da China no Brasil e sua distribuição geográfica e setorial. Para facilitar a compreensão, separamos esse período em três fases. Primeira fase: o início dos investimentos chineses no Brasil; segunda fase: pós-golpe de 2016, predomínio do setor energético e pandemia; terceira fase: pós-pandemia e transição energética. Na sequência, outras fontes serão utilizadas para fazer a comparação com os investimentos dos EUA no país.
Primeira fase: o início dos investimentos chineses no Brasil
A China inicia a exportação de capital a partir de sua estratégia “going global” no início de 2000, após sua entrada na OMC em 2001 e, a partir de 2007, o crescimento do investimento estrangeiro direto (IED) chinês é vertiginoso. Porém até 2010, o Brasil ainda não figurava como um destino para seus investimentos, apesar de a China já ter se tornado a principal parceira comercial do Brasil em 2009, superando os EUA, principalmente a partir da compra de commodities, como soja e minério de ferro para sustentar sua expansão industrial doméstica.
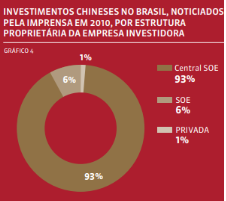
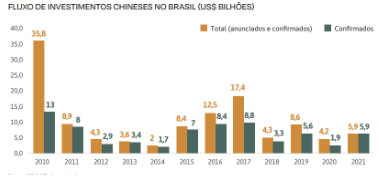
É a partir de 2010 que os investimentos da China no Brasil começaram a ter relevância, com a entrada de US$ 13,1 bilhões em investimentos, o correspondente a 20 vezes o valor acumulado nos dois anos anteriores. Boa parte desses investimentos foi feito por empresas estatais centrais (Central SOE’s - Central State-Owned Enterprises, conjunto de 123 empresas estatais pertencentes a setores estratégicos da economia chinesa e que estão sob a supervisão direta do governo central).
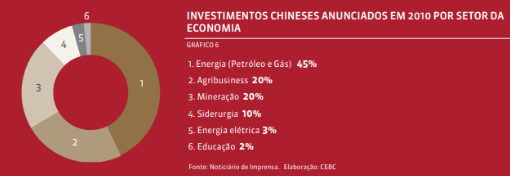
Os investimentos, nesse momento, foram voltados principalmente para o setor de energia (petróleo e gás) (45%), agrobusiness (20%), mineração (20%), siderurgia (10%), energia elétrica (3%), educação (2%).
No ano de 2010 foram anunciados também US$ 620 milhões a serem investidos por três das maiores montadoras chinesas: JAC, Chery e Dongfeng. Foram as primeiras experiências no setor automobilístico chinês no país, sendo este capital atraído pelo mercado de consumo em expansão devido à política de expansão do crédito do auge lulista. Neste momento, o conjunto do capital chinês está fazendo seus primeiros testes no país, aprendendo como operar, como lidar com sua legislação e seu movimento sindical. Neste primeiro ano, os estados do Rio de Janeiro e Minas Gerais se destacaram na captação de investimentos chineses devido a grandes investimentos em extração de petróleo e minério de ferro, tendo o primeiro recebido US$ 19,699 milhões e o segundo US$ 6,797 milhões.
Sem alterar a predominância em commodities, nos anos que se seguiram, até 2014 pelo menos, os investimentos passaram a se diversificar, apesar do volume menor investido, com maior número de projetos, com a entrada de empresas como a Sany e XCMG, do setor de máquinas e equipamentos, Foxconn e Lenovo, do setor de eletroeletrônicos, e a Huawei e ZTE, do setor de telecomunicações. Importante registrar que há um problema na quantificação de investimentos chineses, pois muito do investimento vindo do setor privado chinês (principalmente na manufatura) ocorre por meio de paraísos fiscais como os Países Baixos. Por esse motivo, ganha importância o número de projetos de investimento como forma de rastrear os investimentos, segundo a metodologia utilizada nos relatórios do Conselho Empresarial Brasil-China (CEBC).
Segunda fase: pós-golpe, predomínio do setor energético e pandemia
A partir de 2014, uma nova fase se inicia com investimento pesado no setor elétrico brasileiro a partir da State Grid e a China Three Gorges. Com o golpe de 2016 (que traz uma agenda na política economica de austeridade fiscal, reforma trabalhista e privatizações), esse movimento avança consideravelmente (com a State Grid concluindo a aquisição de participação acionária da CPFL Energia e CPFL Renováveis), a partir de um surto de privatização do setor elétrico, entrando outras empresas chinesas no setor. O capital chinês aproveitou o momento pós golpe para também avançar no setor de petróleo com a China National Petroleum Corporation (CNPC) e China National Offshore Oil Corporation (CNOOC) que venceram leilões das áreas do pré-sal em operações que se deram por meio de regime de partilha. Segundo o relatório da CECB de 2017
“Além do afastamento dos EUA da América Latina, o recente cenário de crises políticas e econômicas no Brasil, que culminou no enfraquecimento de grandes construtoras nacionais, veio a fortalecer a atuação de concorrentes de origem chinesa no Brasil, sobretudo nas áreas de infraestrutura e construção civil.”
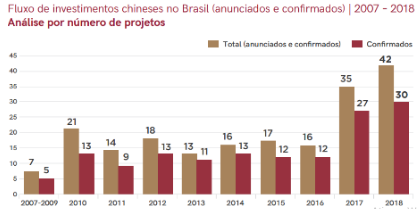
A partir de 2018, o valor de investimentos despenca. Dois motivos explicam essa queda: 1) Uma maior cautela dos investidores chineses em relação ao Brasil devido às eleições presidenciais e ao discurso de um dos candidatos (Bolsonaro) abertamente anti-China, tendo visitado Taiwan no mesmo ano, o que poderia significar uma ruptura das políticas econômicas implementadas pelos governos anteriores; 2) Mudança na política econômica chinesa, em que o governo chinês passou a exercer maior controle sobre os chamados “investimentos irracionais”, aportes que levaram a uma acelerada fuga de capitais do país asiático, com redução global de investimentos chineses.
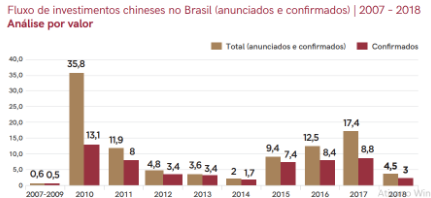
Por outro lado, o número de projetos aumentou em 2018, o que indica uma mudança no padrão de investimentos que se manterá nos anos seguintes, com menos peso dos mega-projetos vinculados às estatais centrais e mais peso do investimento via setor privado, com maior diversificação dos investimentos. Um elemento que deve ser levado em consideração é o início da guerra tarifaria de Trump contra a China neste ano, que pode ter influênciado na alteração do comportamento dos investimentos chineses neste período. É em 2018 que a Didi, do segmento de plataformas móveis de transporte e mobilidade urbana, entra no país comprando a 99.
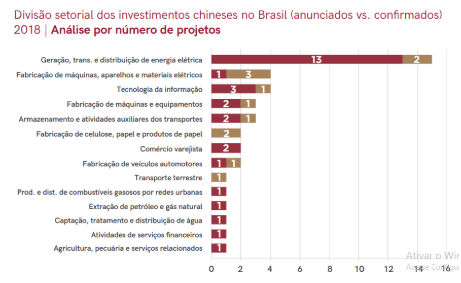
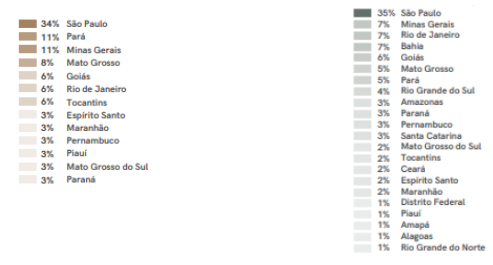
Quanto à distribuição geográfica dos investimentos chineses pelo território brasileiro até esse momento, em boa parte foram feitos no sudeste. São Paulo ocupa o primeiro lugar em recepção de investimentos chineses, por ser o estado com o maior mercado consumidor e pelo peso industrial; Rio de Janeiro pelo pré-sal, e Minas Gerais pelos investimentos em mineração. De toda forma, de 2007 à 2018, embora os investimentos não tenham se desconcentrado, passaram a ter maior presença no nordeste, com 7% dos investimentos na Bahia.
Também neste momento fica evidente que o Brasil é o centro de gravidade dos investimentos chineses na América Latina, com 49% do estoque de investimentos com U$57 bilhões, enquanto o segundo lugar, Peru, tem 22% do estoque com U$22,6.
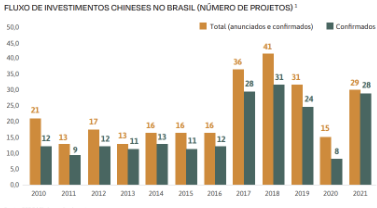
Em 2019, apesar da verborragia anti-chinesa do governo Bolsonaro, o que prevaleceu na relação entre os países foi o pragmatismo e o crescimento dos investimentos chineses no Brasil. Isso se deve à dependência do Brasil em relação à China, por um lado, e aos interesses estratégicos da China de ver crescer sua influência econômica no quintal dos EUA, por outro. Já no ano seguinte, 2020, os investimentos chineses despencaram, seguindo a tendência internacional, devido à pandemia de Covid-19.
Terceira fase: pós-pandemia e transição energética
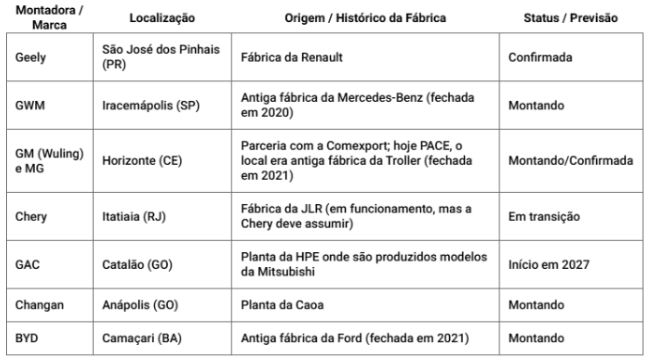
Em 2021, o volume de investimentos volta a crescer, com destaque para o setor de Tecnologia da Informação, com 10 novos projetos envolvendo as empresas Tencent, Ant Financial e MSA Capital, e para o setor de petróleo que absorveu 85% do total aportado no Brasil pelos volumosos investimentos das estatais China National Offshore Oil Corporation (CNOOC) e China National Oil and Gas Exploration and Development Company (CNODC) ao Acordo de Coparticipação de Búzios, no pré-sal da Bacia de Santos, feito junto à Petrobrás. Destaque também para a entrada da Great Wall Motors no setor automobilíistico que comprou a fábrica de automóveis da Mercedes-Benz em Iracemápolis, interior de São Paulo.
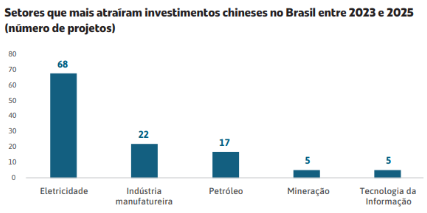
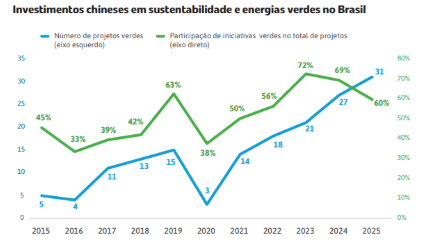
De 2022 a 2025, os investimentos em petróleo ficam em segundo plano, e o setor de energia ganha destaque novamente. Investimentos relacionados à transição energética ganham relevo, como no setor automotivo, com novas montadoras chinesas de carros elétricos anunciando construção de fábricas no país, como é o caso da BYD em Camaçari, e no setor de energias renováveis, impulsionados pela “Nova Indústria Brasil” (NIB), programa do governo federal de incentivo ao crescimento industrial vinculado principalmente à renovação energética, lançado em 2024. Em 2025, com total de U$6,1 bilhões investidos, o setor de mineração, vinculados aos minerais críticos para a chamada “economia verde”1, deu um salto, atraindo 29% dos investimentos, atrás apenas do setor de energia (29,5%), mas na frente do setor de petróleo (15,8%). Em 2022 a SHEIN, empresa de origem chinesa com sede em Singapura, confirmou que estabeleceria parcerias com 2.000 fábricas brasileiras do setor têxtil nos principais polos de produção de moda do Brasil, e em 2025 a Didi amplia seus investimentos no país e a Keeta, delivery de comida da Meituan, passa a operar no país. Destaque também para a aquisição, em parceria com a americana Chevron, de nove blocos em leilão da ANP, todos localizados na Foz do Amazonas, às margens dos estados do Pará e do Amapá.
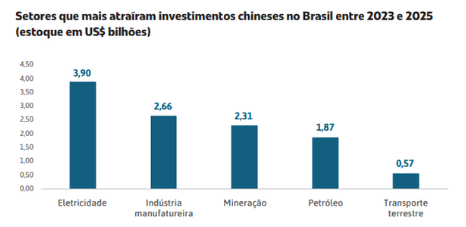
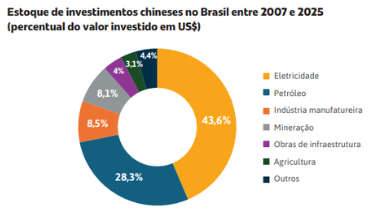
Estoque acumulado de investimentos
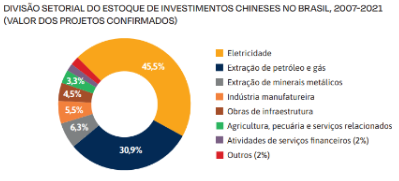
Quando olhamos para o estoque acumulado de investimentos chineses de 2007 a 2025, vemos que o maior montante de dólares investidos foi no setor de eletricidade, com 43,6% do valor total, em uma clara estratégia do governo central chinês de entrar em um setor estratégico nacional. Em segundo lugar vêm o setor de petróleo, com 28,3% do total, seguido pela manufatura, com 8,5% e mineração com 8,1%.
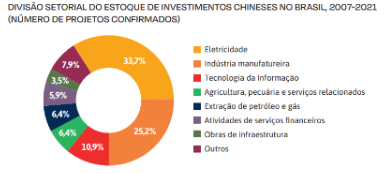
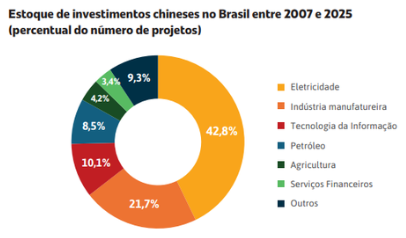
Importante lembrar da subnotificação de investimentos, em especial em investimentos menores do setor privado, comparado com os mega investimentos feitos pelas estatais centrais em commodities e infraestrutura. Por isso, novamente, é importante levar em conta o número de projetos para rastrear melhor os investimentos chineses. Quando olhado o estoque de investimentos chineses no Brasil entre 2007 e 2025 por número de projetos, o setor de eletricidade segue predominando, com 42% dos investimentos feitos. A indústria manufatureira fica em segundo lugar com 21% dos investimentos, com bastante concentração na transição energética e no setor automobilístico, setor de ponta da indústria manufatureira em que o Estado chinês priorizou o desenvolvimento de sua cadeia produtiva nas últimas décadas e que vem nos últimos anos em um movimento agressivo de offshorização de sua produção. Logo após a indústria, vem o setor de tecnologia da informação (10,1%), setor em que a China também está à frente com tecnologia de ponta a partir de empresas como a Huawei, que vem avançando no Brasil através de contratos com o governo federal. Nesse segmento, há um outro problema de subnotificação de investimentos que são realizados através de contratos feitos entre as empresas chinesas e prefeituras na América Latina, principalmente a partir de sistemas de segurança e vigilância (outra forma do Estado chinês paulatinamente ganhar influência econômica que dificilmente é reversível por conta da entrada de um governo alinhado aos EUA - a recente de visita de Noboa do Equador à China é a prova disso).
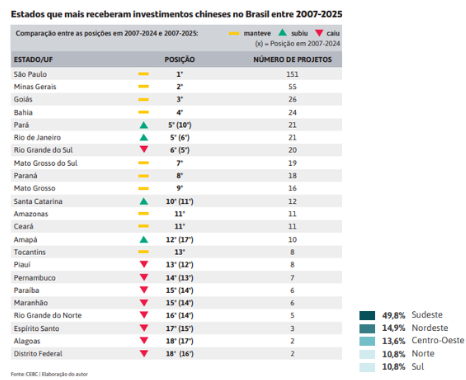
Quando olhamos para a distribuição geográfica do estoque acumulado por número de projetos, vemos que São Paulo foi o maior receptor de investimentos chineses, com 151 projetos no total, seguido de Minas Gerais com 55, Goiás, 26, e Bahia em quarto lugar com 24. O sudeste concentrou 49,8% dos projetos, seguido do Nordeste (14,9%), Centro-Oeste (13,6%) e Norte e Sul, ambos com 10,8%. Destaque para o Nordeste que, desde 2018, vêm recebendo investimentos chineses em infraestrutura relacionado à expansão da exportação de commodities, como a soja, em portos e ferrovias como forma do estado chinês de diminuir sua dependência da soja norte-americana, taxada pela China em retaliação à guerra comercial inciada por Trump2.
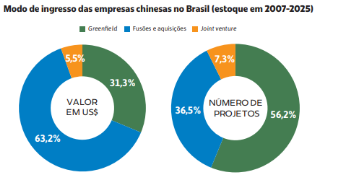
Os relatórios da CEBC não fornecem a informação sobre a distribuição geográfica dos investimentos por valor acumulado. Quanto ao modo de ingresso, enquanto o valor total se concentra em “fusões e aquisições”, com 63,2%, relativo aos megaprojetos de compras de distribuidoras de energia elétrica e poços do pré-sal, o número de projetos mostra uma predominância de “Greenfields”, com 56,2%, ou seja, a predominância da criação de estabelecimentos e negócios novos. Joint Ventures apareceu como modo de ingresso menos escolhido pelas empresas chinesas.
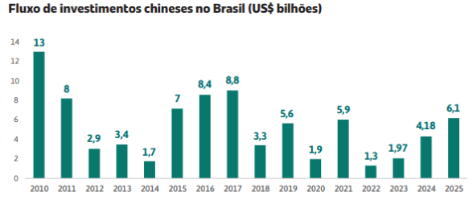
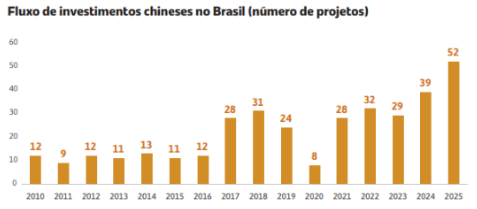
De 2010 a 2025, o fluxo de investimentos chineses oscilou quanto ao valor investido, com picos em 2010 (U$ 13 bi), ano de estreia dos investimentos chineses no Brasil, 2016 e 2017 (U$ 8,4 bi e U$ 8,8 bi) - período do golpe, e agora em 2025 com U$ 6,1 bi relacionado à chamada “transição verde”, minerais críticos e indústria automobilística. Porém, quando olhamos para o número de projetos, vemos um crescimento constante, com o pico em 2025, o que pode indicar maior diversificação dos investimentos e maior número de investimentos industriais (que são de valor menor em comparação com os investimentos em infraestrutura e commodities), principalmente no setor automobilístico, relacionado aos incentivos da Nova Indústria Brasil e às intenções chinesas de transformar o Brasil em plataforma de exportação para os EVs3.
Interessante constar ainda o carater predominantemente não financeiro dos investimentos. Porém, ainda que poucos, eles existiram. Segundo os relatórios da CEBC
Na primeira década dos anos 2000, a presença de bancos chineses era ainda incipiente, contando basicamente com o Bank of China, que havia criado um escritório de representação em 1998, pioneiro na presença dessas instituições na América do Sul. Anos depois, em 2009, estabeleceu-se como Banco da China Brasil S.A, o primeiro banco chinês a ingressar efetivamente em território nacional. A partir de 2012, outros bancos chineses começaram a se estabelecer no país. Cabe citar a entrada direta do Industrial and Commercial Bank of China (ICBC) e as aquisições realizadas pelo Bank of Communications (BOCOM), que comprou parte do Banco BBM, e pelo China Construction Bank (CCB), que assumiu o controle do Bicbanco. Aquisições de bancos estrangeiros em atividade no Brasil
também permitiram o ingresso chinês no setor, como no caso da compra do português Banco Espírito Santo de Investimento (BESI) pelo Haitong, que de forma indireta obteve as operações do BESI Brasil .
Mineração
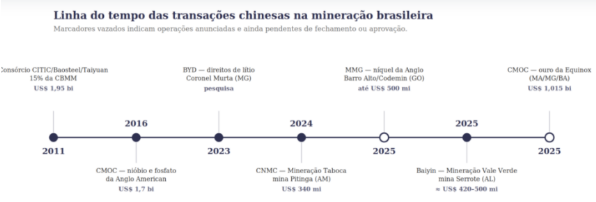
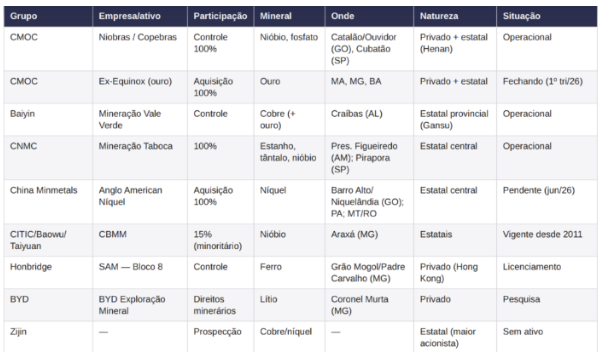
A mineração saltou de US$ 557 milhões em 2024 para US$ 1,76 bilhão. A operação que marcou o período foi a compra, pela CMOC, das minas de ouro da Equinox por cerca de US$ 1 bilhão. Esse salto na mineração está diretamente relacionado à corrida global por minerais críticos relacionados às cadeias de valor para a transição energética e à produção de semicondutores. É parte da disputa por minerais críticos na América Latina. Não à toa a China vem investindo pesado no triângulo do Lítio (Bolívia, Chile, Argentina) desde 2016, componente fundamental para a fabricação de baterias para carros elétricos e aparelhos celulares - entre 2016 e 2022, o valor investido passou de US$605 milhões para US$23 bilhões.
Indústria automobilística
Como parte de sua política para lidar com o limiíte do mercado interno de EVs, a China está em uma ofensiva de exportação de carros elétricos e de investimentos em fábricas de automóveis no exterior. O governo de frente ampla tem estimulado essa entrada de capital pela via da Nova Indústria Brasil e programas como o Mover que passava a cobrar imposto de importação para carros elétricos, híbridos e híbridos plug-in (em que a bateria elétrica é a fonte principal de energia), de forma progressiva até chegar 35% em julho de 2026 (renovado até 2027), além de disponibilizar R$ 19,3 bilhões em crédito tributário para empresas que participarem do programa. O incentivo para as empresas cadastradas varia entre R$ 0,50 e R$ 3,20 por cada real investido em pesquisa, desenvolvimento e produção tecnológica que vise a descarbonização da frota de carros, ônibus e caminhões no Brasil. Além disso, o governo criou neste ano o Move Brasil, uma linha de crédito do BNDS de R$ 30 bilhões direcionados para motoristas de aplicativo, taxistas e entregadores financiarem carros novos ou seminovos (fabricados a partir de 2024) que sejam elétricos, híbridos ou flex, com valor de até R$ 150 mil. O programa tem como objetivo estimular o mercado interno de EVs, o que beneficia diretamente as montadoras chinesas, líderes no segmento.
Comparação com os EUA
Apesar do considerável e acelerado avanço chinês de 2010 a 2025 em setores estratégicos como energia elétrica, petróleo, mineração e indústria automobilística (que tem se mostrado uma séria ameaça para os concorrentes europeus e norte americanos em escala global), quando comparado com os investimentos dos EUA, vemos que o avanço chinês ainda é tímido. Do ponto de vista do estoque em investimento direto no Brasil, segundo o Relatório de Investimento Direto do Banco Central de 20254, levando em consideração o critério de controlador final de capital, vemos uma disparidade grande, com os EUAs com um estoque de U$ 232,8 bi, enquanto a china aparece com U$ 40,bi em 2024, uma diferença de quase 6x. A diferença, no gráfico abaixo, entre controlador final e investidor imediato, no caso da China, se refere a subnotificação do capital chinês privado, como já dito, que em muitos casos é feito através de transações em paraísos fiscais (não à toa os Países Baixos, um grande paraíso fiscal, tem também uma disparidade gigante entre investidor imediato e controlador final).
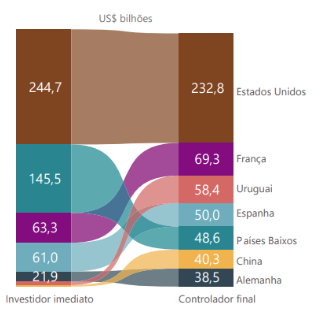
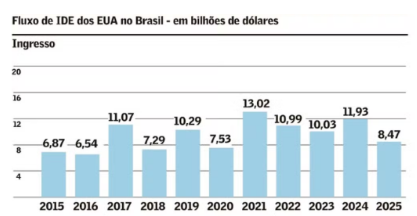
Mesmo levando em conta como critério o controlador final, a China fica em quinto lugar em estoque de investimento, atrás dos EUA, França, Uruguai, Espanha e Países Baixos, mas na frente apenas da Alemanha. O fluxo de capital dos EUA também impressiona em seus valores absolutos, com com uma constância no volume de investimentos muito maior do que a China nos últimos anos, como mostra a tabela do jornal do Valor Econômico abaixo:
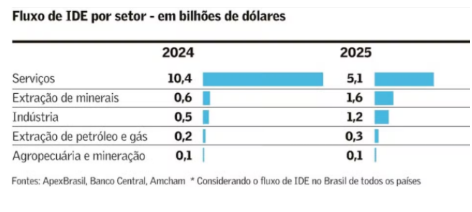
Obviamente que a qualidade do investimento também interessa. Um investimento greenfield (abertura de negócio) em um setor industrial estratégico é muito mais relevante do que o investimento na especulação imobiliária ou em títulos da dívida. Quando vemos o tipo de investimento norte-americano feito nos últimos anos, como demonstra o gráfico abaixo, vemos a forte presença do setor de serviços, o que inclui serviços financeiros. Porém, em 2024, segundo o Relatório de Investimento Direto do Banco Central de 2025, o estoque de investimento na indústria era por volta de U$ 58,2 bi, 25% do valor acumulado total dos investimentos norte-americanos, maior do que todo o investimento acumulado chinês até aquele ano.
Com a aquisição da aquisição da mina de Serra Verde de terras raras em Goiás pela norte-americana USA Rare Earth5, o Departamento de Guerra dos EUA investiu, no mês passado, 750 milhões de dólares em terras raras brasileiras em Serra Verde - GO, maior mina de terras raras fora da China e uma das jazidas mais promissoras do mundo. O investimento é parte de um pacote de U$ 1,55 bilhão.
Conclusão
Mesmo com as dificuldades de se comparar exatamente em que e onde cada país está investindo e o valor exato dos investimentos, devido à escassez de dados recentes sobre o tema, às diferentes metodologias utilizadas pelas diferentes fontes (como o BCB e o CEBC) e ao uso dos paraísos fiscais como intermediadores, é possível concluir que a China se transformou em um investidor agressivo no Brasil. Comparada aos EUA, um investidor histórico no país, a China ainda se encontra bastante atrás no que diz respeito ao estoque de investimento (6 vezes menos) e mesmo ao fluxo anual de investimento. Ainda que atrás dos EUA com uma diferença significativa, em pouco tempo a China se transformou em um dos principais investidores no país e seus investimentos têm sido feitos de forma pouco financeirizada e concentrada em setores estratégicos, como petróleo e energia elétrica, e relacionados às cadeias de valor da transição energética (setor que está na liderança global após anos de investimento estatal), como a mineração de minerais críticos e com crescente peso industrial de alta tecnologia, como a entrada das montadoras de EVs no Brasil.
Esse peso econômico já tem se transformado em influência política, difícil de reverter mesmo com a entrada de governos pró EUA, como mostrou a recente visita de Daniel Noboa, presidente do Equador de extrema direita recém-eleito, à China. Não à toa, nas atuais eleições presidenciais do Brasil, quase todos os candidatos, de uma forma ou de outra, citam a China. Mesmo Romeu Zema (Novo), privatista de primeira ordem e pró-ianque, durante a sabatina à Globo, antes de colocar sua preocupação com o avanço chinês teve de reconhecer que “devemos sim estender o tapete vermelho para a China”, e Renan Santos (Missão), que tenta se alçar como Milei brasileiro, afirmou em coletiva de imprensa que a “China é um parceiro melhor para o Brasil que os EUA”. É contra esse avanço chinês que os EUA miram seus esforços pela Doutrina Donroe e o tarifaço e por isso acenam para intervir nas eleições presidenciais brasileiras.
O governo de frente ampla Lula-Alckmin procura um modelo de desenvolvimento, caso ganhem as eleições, baseado no aprofundamento da dupla dependência, na busca por investimentos no país tanto dos EUA quanto da China. Durante o discurso de Lula na Vila Euclides, essa aposta ficou evidente no momento em que defendeu o desenvolvimento nacional a partir do desenvolvimento das cadeias de valor relacionados às Terras Raras (negociadas com os EUA) e reindustrialização relacionada à transição energética e chamada “economia verde” (apontando para os estimulos que já tem feito através da Nova Indústria Brasil para a entrada de Capital industrial chinês). O recente anúncio feito pelo governo federal de pacote de R$ 2,5 bi em infraestrutura de IA, com supercomputadores dos EUA e da China é uma alegoria desse movimento.
Os interesses desses capitais é de natureza imperialista6, portanto, visam a brutal exploração da força de trabalho brasileira e a expoliação de nossos recursos naturais sem preocupações ecológicas. A selvagem busca por minerais críticos e terras raras em Minas Gerais e Goiás, assim como a exploração de petróleo na Foz do Rio Amazonas deixarão um rastro de destruição ambiental. Junto à esse novo capital da China, vem o padrão chinês de exploração do trabalho como ficou evidente na denúncia de trabalho análogo à escravidão na construção da BYD em Camaçari e na denúncia feita pelos entregadores de app em seu último breque contra Keeta (Meituan) e 99 (Didi). Portanto, não podemos ver um dos lados da contenda geopolítica como aliado no desenvolvimento nacional, como faz o governo de frente ampla e determinados setores da esquerda na apósta de um neodesenvolvimentismo 4.0 baseado no capital chinês (como Elias Jabour, José Kobori, Jones Manuel e outros). É preciso uma força política com independência de classe, que organize a classe trabalhadora e os setores explorados e oprimidos para lutar contra a ingerência do imperialismo, a exploração do trabalho e a devastação ambiental. Myriam Bregman, na Argentina, dirigente do PTS e à frente da Frente de Esquerda dos Trabalhadores - Unidade que recentemente passou pelo brasil para o lançamento de seu livro “Moderada Nunca“, é a política mais bem vista pelos argentinos e apresenta uma esquerda internacionalista, anti-imperialista e revolucionária, que parte das lutas concretas e da independência política dos trabalhadores para pensar uma alternativa ao capitalismo e seus governos. Uma ótima inspiração aos trabalhadores brasileiros.