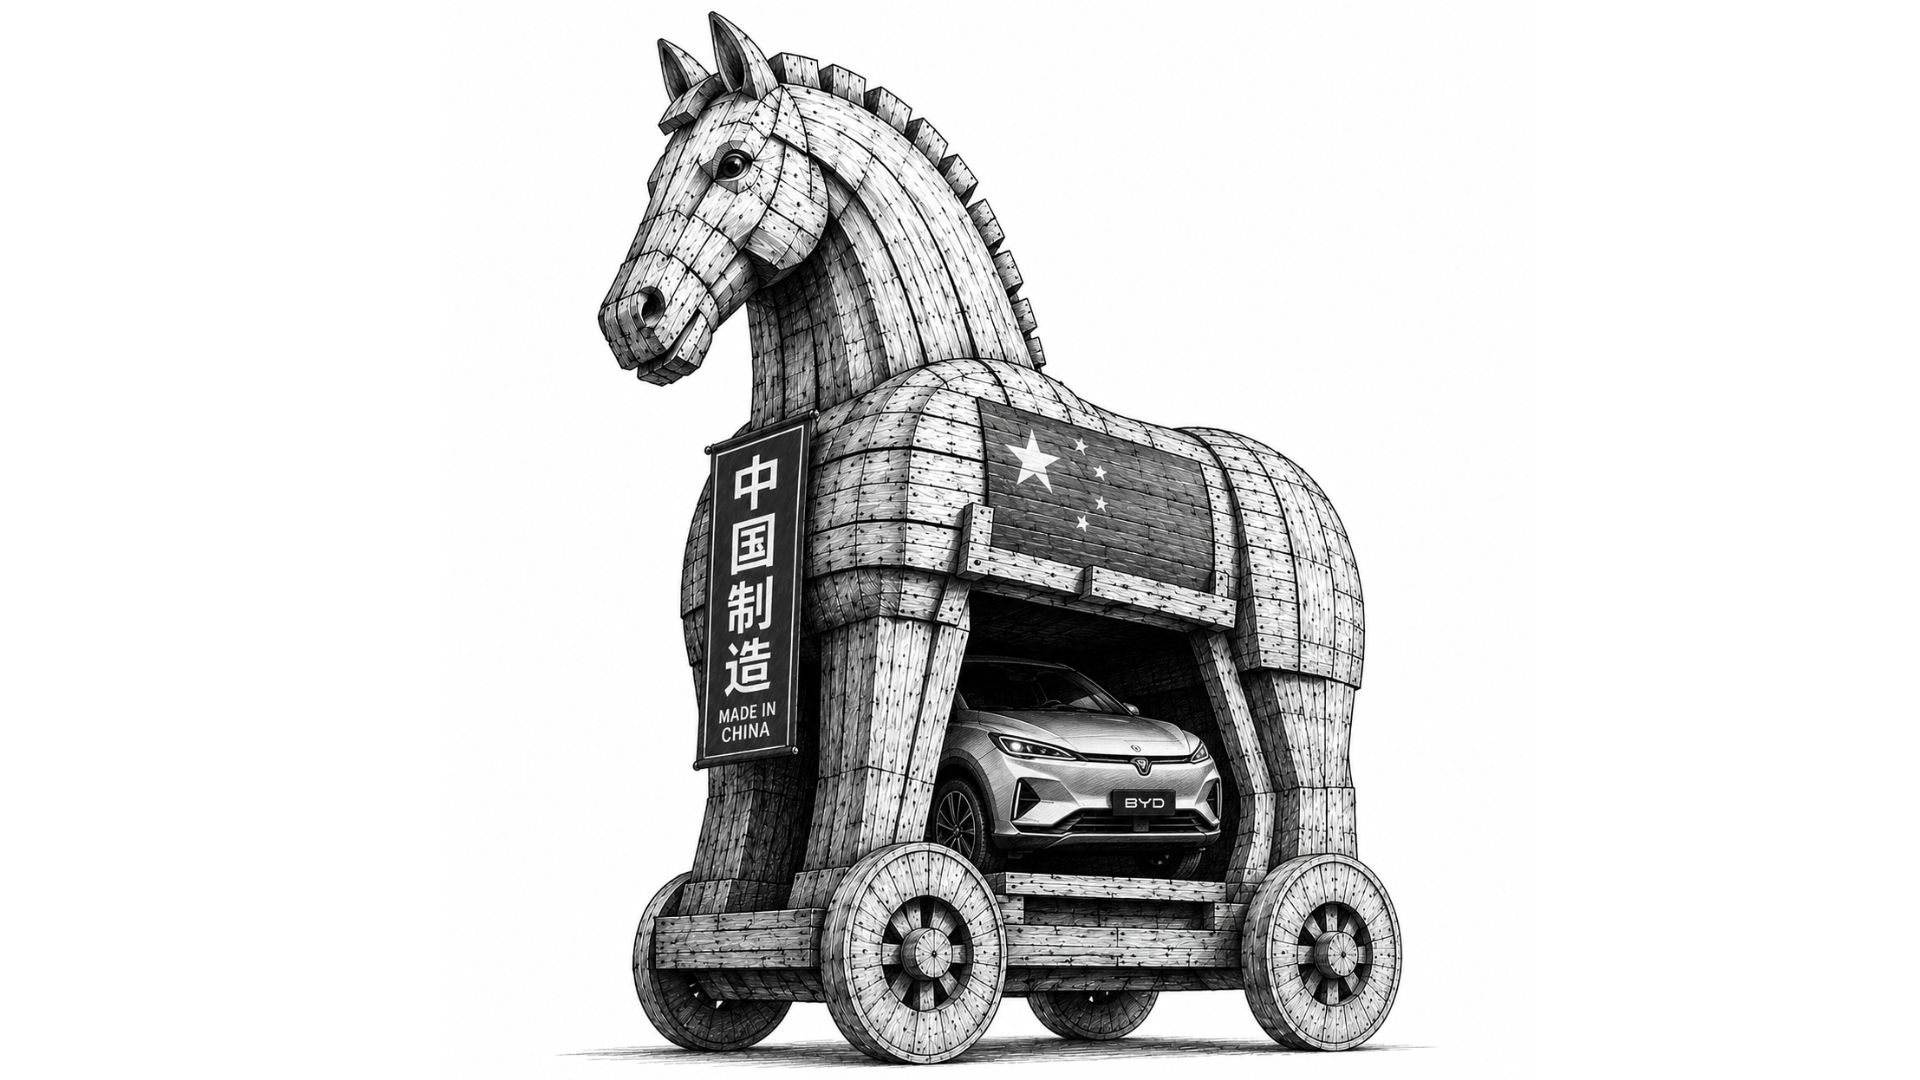
O Cavalo de Tróia chinês: a ofensiva dos EVs
“Tudo o que era sólido se desmancha no ar, tudo o que era sagrado é profanado” escreveu Marx em 21 de fevereiro de 1848 no Manifesto Comunista, referindo-se ao caráter disruptivo e intempestivo do mundo criado pela burguesia. Novos ramos industriais, novas formas de produzir, novas máquinas, novas mercadorias violentamente abrem espaço entre o velho na disputa permanente por mercados e lucros, arrastando consigo exércitos de trabalhadores explorados e subsumidos. A indústria automobilística, concentradora massiva de mão de obra, desde o início do século XX representou as transformações deste devir. Viu-se o surgimento da Ford e o fordismo, que marcou uma forma de ser do capitalismo para produção em massa, e depois a ascensão da Toyota e de seu modelo produtivo flexível e enxuto, mais adequado à produção globalizada no neoliberalismo. Agora, testemunhamos a ferocidade das fabricantes chinesas de EVs (Electric Vehicles), como a BYD, em sua ofensiva internacional para tomar de assalto o mercado global de carros em um cenário de choque com os EUA e de estagnação econômica.
A ascensão chinesa
Essa história começa em 1986. Em meio a restauração capitalista iniciada por Deng Xiaoping em 1978 e a alta da inflação que culminou em manifestações estudantis, o PPCh lança o “Programa Estatal de Pesquisa e Desenvolvimento de Alta Tecnologia”, inspirado no Star Wars de Ronald Reagan (Strategic Defense Initiative), um programa de defesa antimísseis. Anos mais tarde, em 2001, os “veículos de nova energia” são incorporados ao programa, resultando na associação de fabricantes de automóveis estatais às principais universidades de pesquisa da China. Entre 2001 e 2005, foram destinados 880 milhões de yuans para explorar diferentes projetos de sistemas de propulsão.
Concomitantemente, com sua entrada na OMC, o país se torna uma potência industrial e exportadora de produtos de baixo valor agregado, com a invasão de seus produtos nos mercados ocidentais no que foi chamado de “primeiro choque industrial chinês”. Com a crise financeira de 2008 e a queda na demanda por suas mercadorias industrais, a “fábrica do mundo” teve de mudar seu padrão produtivo até entã voltado para exportação, estimulando o mercado interno e desenvolvendo a produção de alto valor agregado.
No ocidente, como resposta à crise, além das políticas de austeridade, iniciou-se uma reestruturação produtiva como forma de restaurar as taxas de mais-valor extraidas da classe trabalhadora, o que envolveu as reformas trabalhistas e as novas modalidades de trabalho por plataforma no setor de serviços. Na manufatura, o imperialismo alemão, na tentativa de se colocar como liderança em tecnologia industrial, desenvolveu, como solução à crise, o padrão produtivo da Indústria 4.0. Lançada na feira de tecnologia industrial de Hannover em 2011, se baseia no aumento do controle da produção e do trabalho pela patronal a partir da intensificação da digitalização do maquinário, da gestão algorítmica e do desenvolvimento da inovação de produtos como carros autônomos e um longo etc.
A China, em seu plano de desenvolvimento de produção de alto valor agregado, lançou em 2009 um Plano de Ajuste e Revitalização da Indústria Automotiva. Foram destinados ¥10 bilhões adicionais ao setor de veículos elétricos, assim como crédito barato como insentivo ao setor privado. Uma série de outros subsídios e incentivos estatais foram destinados ao setor, como o estímulo à compra de carros elétricos e criação de demanda pública para o desenvolvimento de mercado interno para o produto (hoje o maior do mundo) e desenvolvimento do setor de energia e transmissão. O esforço estatal foi direcionado não só à indústria automotiva, mas ao desenvolvimento de P&D no geral e às tecnologias verdes em particular, como painéis elétricos e baterias de lítio, entre outras. O consagrado livro “O Estado empreendedor” da economista keyneziana Mariana Mazzocato, publicado em 2014, descreve bem esse movimento.
Como disse recentemente Alam Tooze, colunista da Foreign Policy Magazine e diretor da European Institute na Columbia University, a China foi para a feira de Hannover em 2011, traduziu a Indústria 4.0 no Made in China 2025 e entregou uma política indústrial em escala, com um ambicioso plano de transformar o país em um polo global de inovação e tecnologia de ponta e alcançar a autossuficiência em uma série de segmentos, como veículos elétricos, IA, semicondutores, robótica, produtos farmacêuticos, e outros. Em 2016, a gigante chinesa de eletrodomésticos Midea Group adquire a Kuka, empresa alemã fabricante de braços robóticos, o que representou um salto na produção de ponta chinesa. Hoje, como já escrevi em outro artigo, a China se tornou expoente global da manufatura avançada, ultrapassando a Alemanha e conseguindo preços mais competitivos que o país europeu em muitos produtos. É importante destacar que esse avanço chinês encontra limites, comparado aos EUA, em alguns setores estratégicos como a produção de semicondutores de ponta, essenciais para a produção de IA, embora exista enorme esforço para superá-los.
O despontar das fabricantes de EVs
A criação do mercado interno, estimulado pelo Estado chinês, foi fundamental para o despontar das fabricantes chinesas de EVs. Como parte desse esforço estatal, a Tesla conseguiu adquirir autorização do Estado em 2017 para produção de carros sem parceiros locais. Como aponta a matéria de 2024 da The Economist
“até pouco tempo atrás, empresas como a Volkswagen e a BMW prosperavam na China. Desde a década de 1990, elas fabricam e vendem muitos carros no país por meio de joint ventures com empresas locais. À medida que essas parcerias cresciam, a China tornou-se a maior fabricante de automóveis do mundo em 2009. Também se transformou no maior mercado global e na principal fonte de lucros para muitas marcas ocidentais. O Grupo Volkswagen, por exemplo, vendeu 3,2 milhões de carros na China em 2023, o que representa cerca de um terço de suas vendas globais.”
A China é agora, de longe, o maior mercado automotivo do mundo, com cerca de 22 milhões de veículos de passeio vendidos em 2022, em comparação com menos de 13 milhões tanto nos Estados Unidos quanto na Europa. Com os subsídios e a liderança na produção mundial de baterias (CATL [40%] e BYD [15%] dividem juntas 55% do mercado de baterias de carros elétricos; no total, a China produz 70% das baterias de lítio do mundo), as fabricantes chinesas despontaram no mercado interno, como a BYD (privada), Geely (privada), Chang’an (estatal), Chery (de capital misto) e SAIC (estatal). Em 2020, as empresas estrangeiras ainda obtinham 64% das vendas; em 2024 esse número caiu para 35%. Neste mesmo período, a participação dos veículos elétricos no total de vendas de carros de passeio saltou de 5% para 44%. Em 2023, a BYD superou a Tesla como a maior fabricante mundial de veículos exclusivamente movidos a bateria, vendendo 526.000 unidades contra 484.000 da empresa americana. Em 2025, a chinesa superou a empresa norte-americana em termos absolutos e se tornou a maior fabricante de carros elétricos do mundo.
Nessa aurora das fabricantes chinesas, assistimos a um curioso fenômeno do surgimento de estranhas novas marcas de carros EVs. A Rox Motor, que começou a vender SUVs elétricos em 2023, foi fundada por uma gigante de robôs aspiradores. A Dreame, também conhecida por seus robôs aspiradores, pretende começar a fabricar carros elétricos no ano que vêm. A Xiaomi, conhecida pela produção de celulares, também começou a vender carros elétricos no ano passado, assim como a Huawei e a Baidu (serviço de busca na internet). A própria BYD começou produzindo baterias de níquel-cádmio. No ano passado, 143 marcas de veículos elétricos venderam pelo menos um carro, mas apenas dez empresas chinesas conseguiram vender pelo menos 1 milhão de carros cada uma, respondendo por 84% do total. O que parece é uma tendência ao surgimento de gigantes da tecnologia que desenvolvem e produzem um amplo portfólio de mercadorias, de carros elétricos, celulares à softwares e semicondutores.
O crescimento das exportações
A ascensão das fabricantes chinesas de EVs, apesar de ter como componente fundamental o enorme mercado interno chinês, vêm aceleradamente ganhando terreno internacional em uma crescente nas exportações. Em 2023 já havia superado o Japão como maior exportador de carros, com 5 milhões de carros exportados. Em 2025, bateu a marca de 7 milhões de carros exportados, sendo 2,8 mi da Cherry. A reação ocidental tem sido as tarifas para proteger os fabricantes nacionais, como na União Europeia e nos EUA em que há tarifa de 100% sobre importação de EVs chineses desde Biden (o que não impediu o avanço chinês pois levou à construçã de fábricas e cadeias de suprimentos no México). Reconhecendo a derrota, as fabricantes ocidentais, em particular europeias, têm buscado parcerias com as chinesas, como é o caso da Stellantis, que assinou um acordo com a Leapmotor em 2024 para fabricar e vender veículos elétricos de baixo custo fora da China.
Em 2026, o mercado chinês de carros desacelerou: as vendas domésticas de carros eletrificados caíram em cerca de 18,3%, e as vendas de veículos total cairam 22,3%. Isso representa um enorme golpe para os rendimentos das montadoras ocidentais instaladas na China, mas também torna as fabricantes chinesas dependentes das exportações, que seguem em um rítmo crescente: até este mês, elas dispararam em 130% na comparação com o mesmo período do ano passado. Nesse duplo movimento de intensificação das exportações chinesas e desaceleração do mercado chinês, sem conseguir competir com as chinesas na produção de EVs, e se deparando com um cenário adverso com o aumento do preço da energia pela guerra da Rússia com Ucrânia e dos EUA com o Irã, as tradicionais fabricantes européias anunciam um cenário de retração.
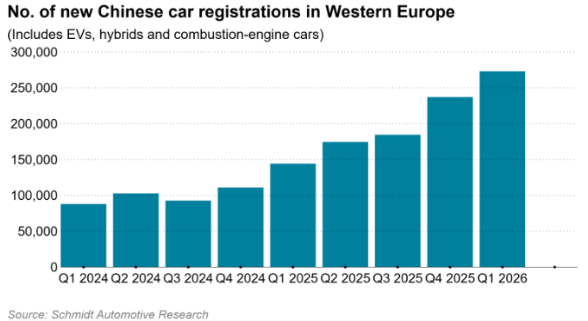
A Volkswagen está preparando ampliar suas medidas de corte de custos, eliminando até 100.000 empregos de um total de 625.000 (50.000 só na Alemanha) nos próximos anos e encerrando a produção em quatro fábricas na Alemanha. A BMW alertou recentemente os investidores de que planeja gastar até 1 bilhão de euros (1,6 bilhão de dólares) em custos de reestruturação — valor que, segundo analistas, poderia resultar na perda de até 10.000 empregos e em uma redução de 15% na produção de automóveis na Europa. A Mercedes-Benz informou aos funcionários na Alemanha que os bônus de verão não seriam pagos, como parte de medidas intensificadas de corte de custos. Cerca de 5.500 colaboradores já aderiram a programas de desligamento voluntário no âmbito da atual reestruturação da empresa. Além disso, a empresa considera o retorno da jornada de 40h semanais, já que desde 1995 a jornada é de 35h semanais. Segundo Thomas Besson, chefe de pesquisa do setor automotivo da Kepler Cheuvreux:
“Todas as montadoras europeias estão perdendo terreno atualmente. Trata-se de uma situação extremamente desafiadora para elas, pois as fabricantes chinesas estão avançando [na Europa] em um ritmo muito mais acelerado do que o previsto, ao mesmo tempo em que as europeias continuam perdendo volume na China e enfrentam condições muito adversas nos EUA, sobretudo devido às tarifas.”
O Cavalo de Tróia chinês
O general, estrategista e filósofo chinês Sun Tzu, em A Arte da Guerra escreveu:
“Manter-se e assumir posição defensiva, é porque a força do inimigo é esmagadora, pоrém lançar-se ao ataque é porque a força do inimigo é deficiente”
“nos combates de carros em que forem capturados carros do inimigo, [...] substitua bandeiras e estandartes inimigos pelos seus e, então, misture com os nossos carros; eles devem ser usados em conjunto. Isso se chama aumentar as próprias forças no processo de derrotar o exército inimigo.”
“pior de todas as políticas é sitiar cidades muradas. “
Como forma de seguir a expansão ultramarina diante do estancamento do mercado interno, e furar as barreiras tarifárias extrangeiras, as fabricantes chinesas de EVs estão optando por um Cavalo de Tróia para tomar de assalto os mercados ocidentais: a compra de plantas fabris ociosas (as chamadas plantas zumbis) das marcas de carros tradicionais para a produção dos EVs chineses. Conquistam, assim, postos avançados para o combate em terreno inimígo. A Chery começará a produzir veículos elétricos ainda este ano em uma antiga fábrica da Nissan em Barcelona, na Espanha. A empresa também negocia a fabricação de seus veículos na fábrica da Nissan em Sunderland, na Inglaterra. Segundo relatos, a Geely está assumindo um galpão ocioso na fábrica da Ford perto de Valência, na Espanha, e a BYD estaria de olho em metade de uma fábrica da Volkswagen em Dresden, na Alemanha. A Stellantis, proprietária das marcas Fiat, Peugeot e Jeep, anunciou recentemente planos de compartilhar suas instalações de produção na Espanha e na França com as parceiras chinesas Leapmotor e Dongfeng, respectivamente.
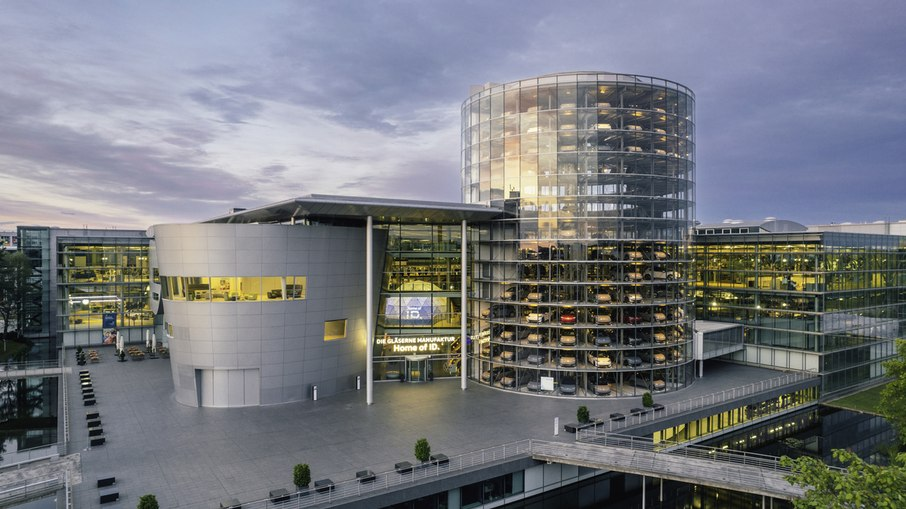
Fabrica da Volkswagen em Dresden
O chanceler alemão Friedrich Merz afirmou neste mês que a aquisição de fábricas de automóveis alemãs em dificuldades por parte de montadoras chinesas poderia servir como uma solução de curto prazo. Com isso, as fabricantes chinesas ganham o tempo que gastariam construindo fábricas próprias, acelerando a consolidaçãos nos mercados nacionais, algo que levou décadas para as fabricantes japonesas e sul-coreanas, e comprimem ainda mais as marcas ocidentais tradicionais que ainda precisam de mais tempo e recursos para se tornarem competitivas no segmento de EVs.
Já o mercado norte-americano, parte do teatro de operações do principal conflito do século XXI, a disputa entre EUA e China, se mostra mais resiliente à ofensiva chinesa por motivos óbvios. Não só foram impostas as tarifas de 100%, como regulações para banir carros com software e hardware chineses. Além disso, o mercado de SUVs baseado em motor a combustão, dominado pelas marcas nacionais das Big Three (General Motors, Ford e Stellantis - antiga Chrysler), segue forte no país, com aumento no múmero de vendas, e conta com apoio do Estado norte amerciano através da reversão, por parte de Donald Trump, das regulamentações de emissões de carbono e dos subsídios para veículos elétricos instituídos por Biden. Isso não significa que o avanço dos EVs chineses não representem uma séria ameaça, mas apenas que as Big Three estão ganhando tempo e recursos para relocalizar sua produção.
Quanto a situação das Big Three, segundo a The Economist
“Em 2004, a GM era a maior fabricante de automóveis do mundo, vendendo 8,4 milhões de veículos. No ano passado, ocupava a quarta posição, com 6,2 milhões. A Ford caiu da terceira para a sétima posição. Mesmo em seu mercado de origem, a participação das "Três Grandes" (Big Three) encolheu de mais de 90% em 1965 para cerca de 40%. A Stellantis, um conglomerado de marcas americanas e europeias formado pela fusão da Fiat-Chrysler com a PSA em 2021, vendeu apenas 1,3 milhão de carros nos Estados Unidos no ano passado — menos da metade do volume registrado em 2004.”
Mesmo com as medidas protetivas (com um atual novo capítulo relacionado à taxação de caminhões chineses produzidos no México), a invasão chinesa nos EUA é questão de tempo. Em janeiro, Trump já declarou, na própria cidade de Detroit (centro histórico da produção de carros nos EUA) que seria ótimo se os chineses construíssem fábricas e gerassem empregos nos Estados Unidos. Para Jim Farley, CEO da Ford, admití-los seria devastador. De toda forma, este é mais um dos combates travados pelas potências na disputa da hegemonia mundial em um setor industrial estratégico e simbólico, como a indústria automobilística, em que a China parece estar levando a melhor e representa o avanço de seus traços imperialistas.
A ofensiva chinesa no Brasil.
A importação de EVs chineses no Brasil começa com a aparição da JAC Motors no mercado nacional em 2011, mas só nos últimos anos ganhou relevância com o aumento exponencial do número de EVs importados. Entre 2012 e 2024, o governo zerou o imposto de importação para carros elétricos puros, visando estimular o mercado de EVs. Em 2024, o governo lança o Programa Mover, que passa a cobrar imposto de importação para carros elétricos, híbridos e híbridos plug-in (em que a bateria elétrica é a fonte principal de energia), de forma progressiva até chegar 35% em julho de 2026, além de disponibilizar R$ 19,3 bilhões em crédito tributário para empresas que participarem do programa. O incentivo para as empresas cadastradas varia entre R$ 0,50 e R$ 3,20 por cada real investido em pesquisa, desenvolvimento e produção tecnológica que vise a descarbonização da frota de carros, ônibus e caminhões no Brasil.
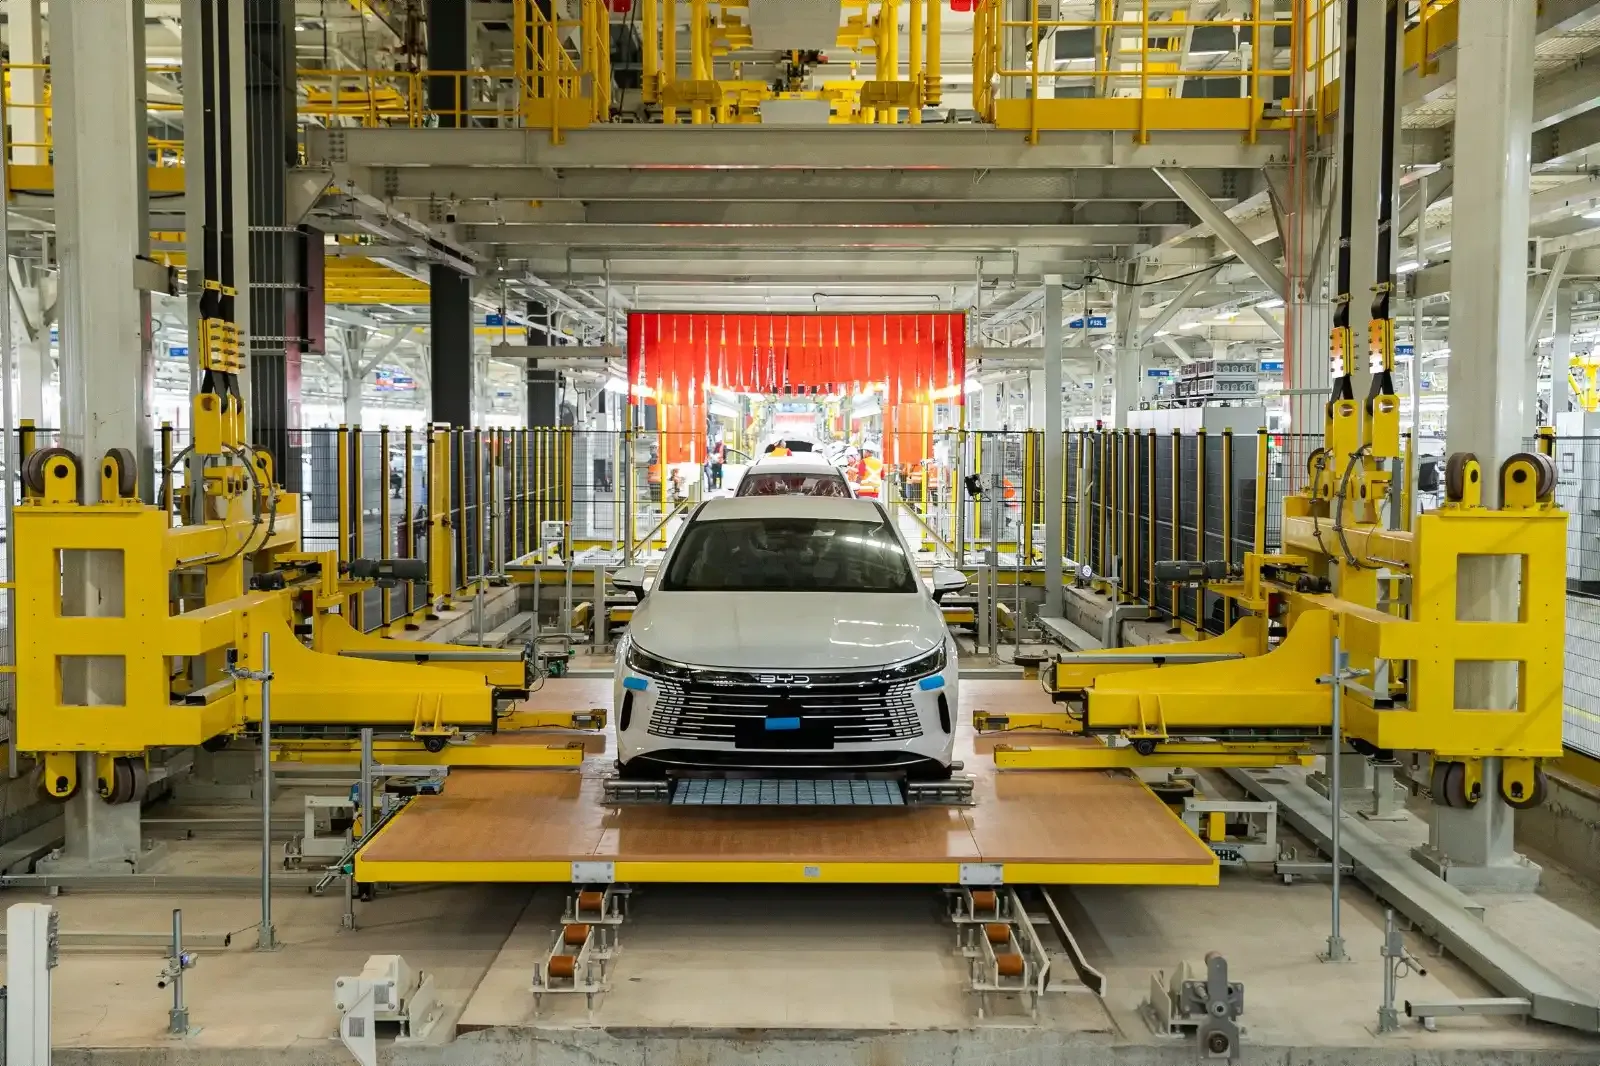
Fabrica da BYD em Camaçari-BA
A intenção do governo foi a de estimular a produção em solo nacional, a criação de fábricas de EVs no Brasil. Para contemplar o tempo para construir fábricas e conquistar mercado, implementou uma cota de importação livre de impostos para cada categoria, com redução gradual até 2026. Ou seja, as taxas só são aplicadas caso essas cotas sejam excedidas. Além disso, o governo criou neste ano o Move Brasil, uma linha de crédito do BNDS de R$ 30 bilhões direcionados para motoristas de aplicativo, taxistas e entregadores financiarem carros novos ou seminovos (fabricados a partir de 2024) que sejam elétricos, híbridos ou flex, com valor de até R$ 150 mil. O programa tem como objetivo estimular o mercado interno de EVs.
No mês passado, o Comitê-Executivo de Gestão da Câmara de Comércio Exterior (Gecex) renovou a cota de importação sem impostos de veículos elétricos semimontados (SKD) e desmontados (CKD) até janeiro de 2027, o que gerou protestos pela Associação Nacional dos Fabricantes de Veículos Automotores (Anfavea) pela dificuldade de concorrência. Segundo o G1, “a medida pode impedir o aumento de preço dos carros elétricos no Brasil, que entram no país sem pagar tributos dentro das regras estabelecidas pelo governo”. Hoje, com as regras atuais, 80% da cota de isenção fica concentrada com a BYD, marca que detem 70% do mercado de carros elétricos no Brasil. Segundo Alexandre Baldy, vice-presidente da BYD no Brasil, as cotas de CKD e SKD servem para dar tempo de contruir fábricas e uma cadeia de fornecedores. Curioso é a trajetória de Alexandre Baldy, ex-secretário de João Dória em São Paulo e ex-ministro de Temer, além de ter origem no agro de Goiás (como ele mesmo diz em entrevista). Certamente seus contatos políticos são fundamentais para a relação entre a fabricante chinesa e o Estado brasileiro. Sua origem no agro desmente a visão daqueles que até hoje enxergam uma divisão estanque entre uma burguesia industrial e uma burguesia do agro.
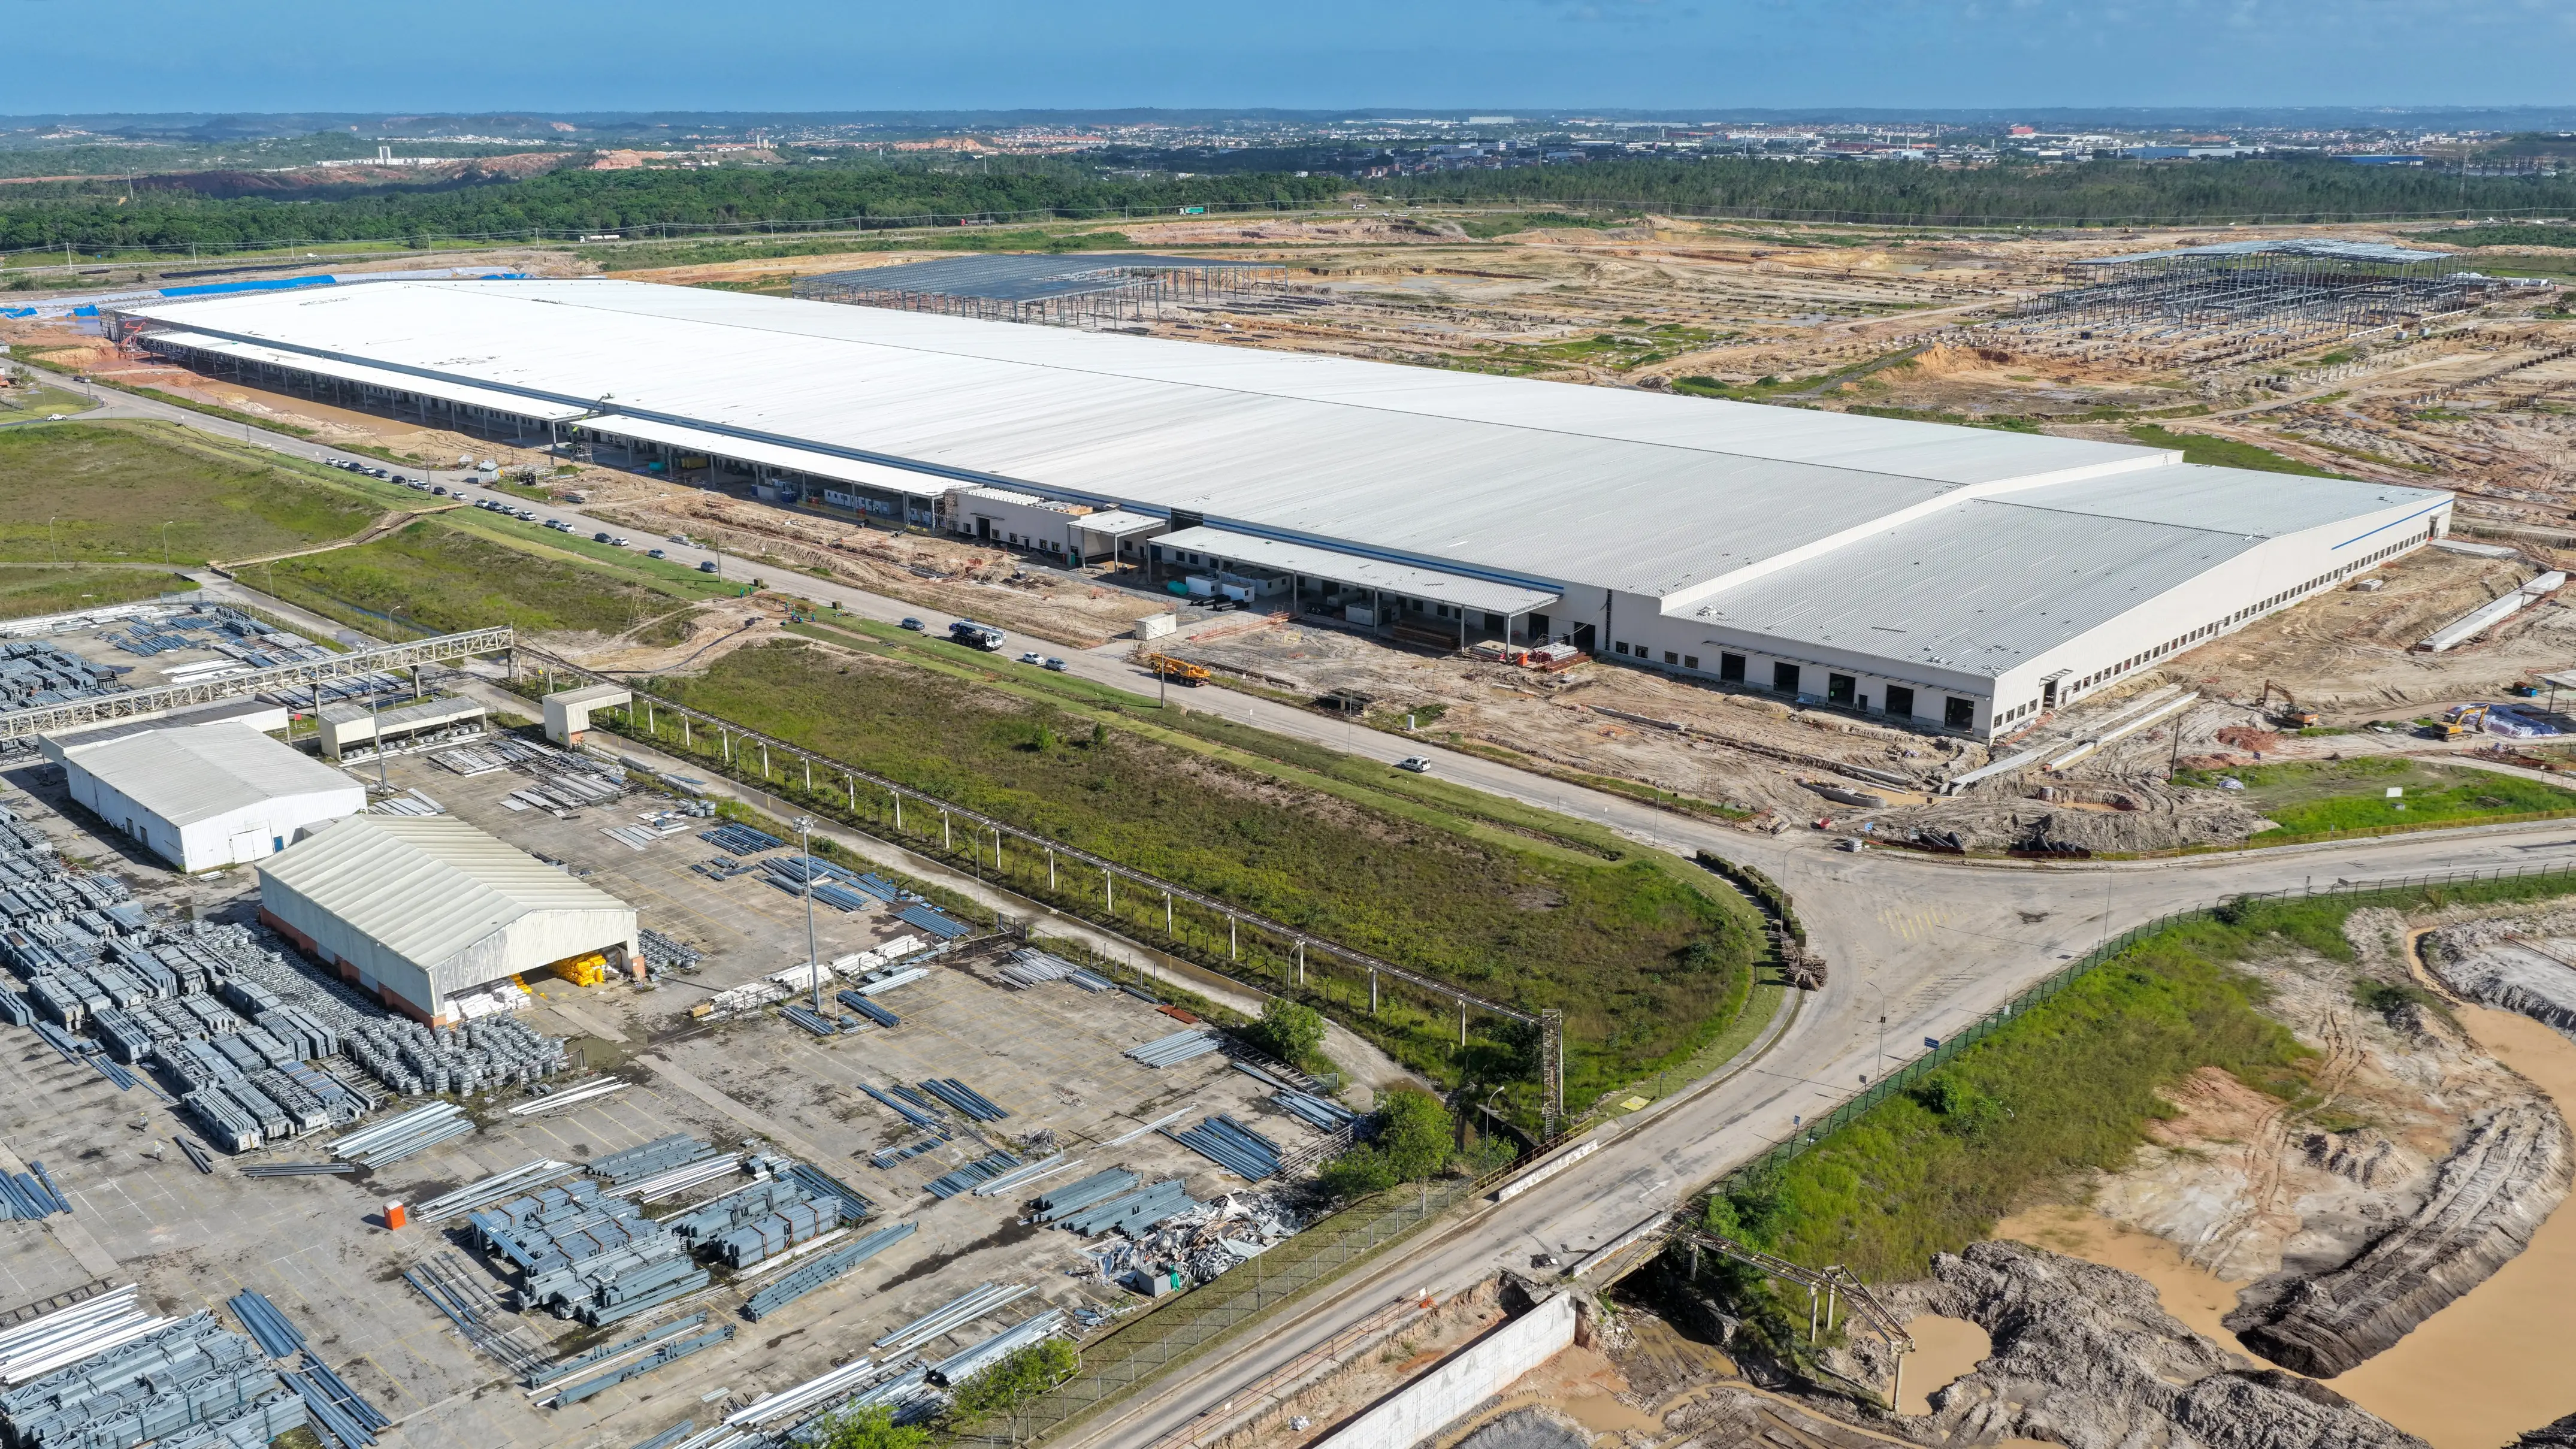
Fábrica BYD Camaçarí-BA
A BYD inaugurou em outubro do ano passado (2025) sua fábrica em Camaçarí-BA, com 5.500 trabalhadores diretos e a intenção de expandi-la para um complexo industrial com fornecedores e sistemistas, com a estimativa de chegar a 22.000 trabalhadores - assim, escaparia ao imposto de 35% do Mercosul para as marcas que não fabricam 60% do carro no país. Além da planta em Camaçari-BA, a BYD possui fábricas em Campinas-SP e Manaus-AM voltadas para a produção de ônibus elétricos, painéis solares e baterias. A formação de gigates complexos industriais é uma tendência atual do setor automotivo, como pode ser visto no complexo da Jeep em Goiana-PE, com cerca de 12 mil trabalhadores, e no complexo da Toyota de Sorocaba (interior de SP), em que recebeu o maquinário da planta recém-fechada de Indaiatuba (também interior de SP) para concentração da produção.
O avanço da instalação de montadoras chinesas no Brasil é tão rápido quanto no restante do mundo. Em muitos casos, usam a mesma tática que a utilizada na Europa: a compra de fábricas ociosas de concorrentes. A BYD comprou a fábrica da Ford em Camaçari; a GWM assumiu a fábrica da Mercedes em Iracemápolis-SP (Região Administrativa de Campinas que vêm recebendo investimentos do capital chinês, como a Sany, fabricante de caminhões que assumiu a fábrica da Mercedes); a Geely, MG Motor e Omoda/Jaecoo — uma marca do grupo Chery — têm planos de começar a montar EVs no Brasil em 2026. As fornecedoras e grandes sistemistas que atuam em solo nacional já estão se preparando para atender o capital chinês, como é o caso da Bosch que investirá R$1 bilhão em sua fábrica em Campinas-SP para readequar sua produção.Fica o questionamento do quanto essa expasão afetará as montadoras tradicionais instaladas no Brasil. Chama a atenção também que esse capital chinês foge das grandes concentrações industriais do sudeste, com maior nível de organização sindical e consequentemente salários mais altos.
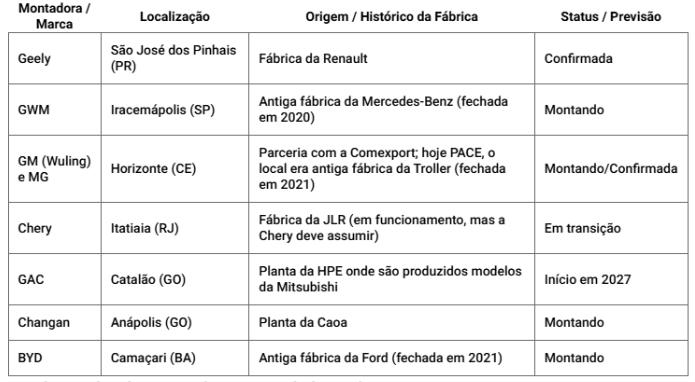
Quanto às políticas do governo de frente ampla, trata-se de uma forma de estimular, em algum nível, uma reindustrialização a partir do capital industrial chinês, dentro de seu programa industrial da Nova Indústria Brasil (NIB) e sua concepção de “neoindustrialismo”, que movimentou R$ 510 bilhões. Como hipótese, este estímulo para a entrada do capital industrial chinês, que intensifica a dupla dependência do Brasil em relação aos EUA e a China, pode ser encarado como parte dos motivos de fundo, junto à disputa sobre as terras raras brasileiras e minerais críticos (fundamentais para a produção das baterias dos EVs, hoje monopolizado pela China) das tensões entre o governo brasileiro e o governo Trump, já que a produção dos EVs no Brasil é visto como porta de entrada para a América Latina e as marcas norte-americanas não têm competitividade nos EVs (com exceção da Tesla que não é expressivo em solo nacional).
Um novo modelo produtivo?
Como dito na abertura do texto, a indústria automobilistica representou as transformações no modo de ser do capitalismo durante o século XX. Ligado às duas grandes guerras e ao boom do pós-guerra para sua consolidação, o fordismo se caracterizou, dentre outras coisas, pela padronização para a produção em massa, pela extrema divisão do trabalho, pela esteira de produção ditando o rítmo intensificado e coordenado do trabalho e também pelo consumo em massa. Antonio Gramsci, escrevendo sobre o Americanismo e o Fordismo, apontou para a hegemonia que nascia da fábrica, que dizia respeito ao controle da vida dos operários, de sua sexualidade, de suas formas de matrimônio e de sua vida no lazer (absenteísmo), incluindo o controle do álcool”. O toyotismo, que desponta nos anos 1970, um momento de intensa críse do capitalismo, se mostrou mais adequado para a globalização e neoliberalismo vindouros, com sua produção flexível, enxuta, baseada na otimização dos estoques, na qualidade total (utilizando o conhecimento dos operários pelo kaizen) e no just-in-time, além da ampla terceirização.
Com a crise de 2008, vimos surgir uma nova reestruturação produtiva, com a plataformização do trabalho no setor de serviços, reformas trabalhistas e o surgimento da Indústria 4.0, que até agora, apesar do discurso da automação total, não significou uma tendência a substituição da mão de obra na manufatura (embora o aumento da robotização no setor logístico pareça ser uma relaidade, apesar do amplo uso de mão de obra nos galpões da Amazon e do e-commerce no geral). A Indústria 4.0, sob os padrões alemãos, significou a intensificação dos preceitos da produção enxuta, a gestão algorítmica, o aumento do controle do trabalho e sua consequente intensificação a partir das tecnologias de big data, internet das coisas, 5G e uso da IA.
A produção dos EVs é consideravelmente diferente do carro à combustão, principalmente quando se trata do motor. Além disso, o interior do carro costuma ser acompanhado de mais ferramentas eletrônicas. Quais são as transformações no modo de produzir, ou seja, no modelo produtivo, que podem estar ocorrendo dentro dessa indústria, hoje com centro nas fabricantes chinesas, para além do que sabemos sobre a Indústria 4.0 alemã? Certamente, o papel do Estado para sua propulsão e criação de demanda é chamativo, comparado ao fordismo e ao toyotismo, assim como o papel da inovação que aparenta ter dado um salto em importância. O uso de IAs nos setores de design, de P&D e de testes, barateando seu custo e acelerando o desenvolvimento de novos produtos também. Também salta aos olhos as novas gigantes de tecnologia que fabricam amplo portfólio de produtos, que vão de baterias de lítio à celulares, softwares e carros elétricos (como é o caso da BYD, Xiaomi e Huawei).
Quanto à automação do trabalho, observadores estrangeiros, como o CEO da Honda e Keith Bradsher do New York Times, se espantaram com visitas a uma fábrica altamente automaizada em Shanghai. Porém, é impossível saber se a fábrica visitada era uma fábrica modelo para visitação e em que medida se trata de uma tendência geral na indústria chinesa. Seria necessário dados e estudos empíricos para saber isso de fato, para além da propaganda. Pelo menos a BYD no Brasil, em sua fábrica de última geração em Camaçarí-BA, pretende aglutinar 22.000 trabalhadores no complexo fabril, o que indica ampla utilização de mão de obra.
O que é certo é que o padrão chinês de produção é calcado na exploração brutal do trabalho humano, como ficou evidente no escândalo internacional de uso de 200 operários chineses em condições análogas à escravidão na construção da fábrica da BYD de Camaçarí-BA, assim como o desrespeito à convenção coletiva e às leis trabalhistar brasileiras pela Caoa-Cherry em São José dos Campos em 2015. O capital chinês não é progressista, como defendem alguns setores da esquerda como Elias Jabour, e a organização dos trabalhadores, com independência de classe, será fundamental para combatê-lo.